Em 2025, os preços das casas em Portugal subiram 17,6%, a maior variação anual desde que há registos do INE e a mais elevada da União Europeia. No primeiro trimestre de 2026 foram transacionadas 37.745 casas, cerca de 9% menos do que no mesmo período do ano anterior. Os preços sobem enquanto o número de vendas desce.
O acesso à habitação tornou-se um dos principais problemas do país. Segundo o ISCTE, 76% dos jovens entre os 20 e os 29 anos vivem com os pais, e Portugal é, entre 30 países da OCDE com dados disponíveis, aquele onde o acesso à habitação é mais difícil. Este texto analisa as causas da subida dos preços desde 2015, estima o peso de cada uma e descreve as soluções disponíveis e o seu efeito esperado.
Onze anos a subir
Entre 2015 e o primeiro semestre de 2026, o índice de preços da habitação do INE multiplicou por 2,9: as casas ficaram quase três vezes mais caras. No mesmo período, o rendimento médio líquido aumentou cerca de 60%, enquanto os preços das casas subiram 194%.
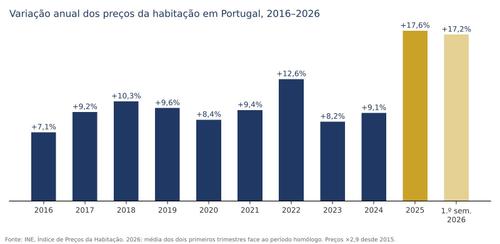
A primeira parte do período coincidiu com a recuperação após a intervenção da troika. Lisboa e Porto atraíram turistas, investimento em alojamento local e compradores estrangeiros, incluindo beneficiários dos vistos gold e do regime de residente não habitual. A construção manteve-se em níveis reduzidos. Durante a pandemia, os preços continuaram a subir: 8,4% em 2020. Em 2022 e 2023, a inflação e a subida dos juros aumentaram as prestações e reduziram as vendas em quase 19%, sem inverter a trajetória dos preços. A partir de 2017/2018, o crescimento da população acrescentou pressão à procura. Em 2025, a subida dos preços foi a maior de que há registo e, em 2026, mantém-se entre 16% e 18% ao ano.
Durante a crise da troika, a construção atravessou uma quebra profunda e muitas empresas encerraram. O investimento associado aos vistos gold e a reabilitação de edifícios para alojamento local mantiveram obras em curso em Lisboa e no Porto e permitiram recuperar edifícios em centros históricos. A quebra da atividade reduziu também a entrada de novos profissionais no setor, e a falta de engenheiros, encarregados e operários é hoje um dos constrangimentos da construção.
Ao longo do período, as regras mudaram várias vezes. Em 2017, foi facilitada a regularização de imigrantes através da manifestação de interesse. Em 2019, foram aprovadas a Lei de Bases da Habitação e medidas de arrendamento acessível. Em 2023, o programa Mais Habitação suspendeu novos registos de alojamento local em determinadas condições, criou uma contribuição extraordinária, introduziu o arrendamento coercivo e alterou regras aplicáveis aos vistos gold e aos contratos de renda antigos. Em 2024, o programa Construir Portugal revogou algumas dessas medidas e terminou com o regime de manifestação de interesse. Em 2026, o IVA aplicável a determinadas empreitadas de construção para habitação foi reduzido para 6%. Promotores e associações de proprietários apontam esta sucessão de alterações como um fator que dificulta investimentos de longo prazo.
Quanto pesa cada causa
Para estimar o peso de cada causa, a subida dos preços entre 2015 e o primeiro semestre de 2026 foi decomposta pelos fatores que a explicam, com dados do INE, do Banco de Portugal, da AIMA e do Eurostat e com as elasticidades habitualmente usadas nos estudos sobre habitação. Foi usado o dado mais recente de cada série: preços, custos de construção e inflação até meados de 2026; população e imigração até ao fim de 2025, o último ano com números oficiais. Os resultados são uma ordem de grandeza, não uma medição exata.
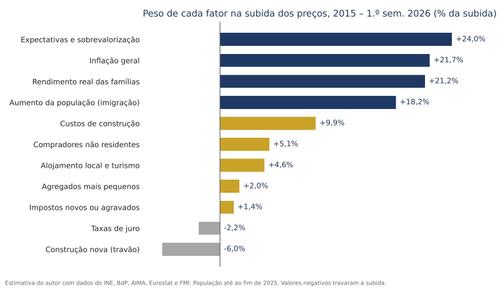
Quatro fatores explicam 85% da subida. A maior fatia, cerca de um quarto, corresponde à parte que os fundamentos não explicam: compras feitas na expectativa de novas subidas e poupanças transferidas de depósitos com juros baixos para imobiliário. A inflação explica cerca de um quinto, o que corresponde à habitação a acompanhar o nível geral de preços. O aumento do rendimento das famílias explica outro quinto: com pouca oferta nova, parte significativa do rendimento adicional foi absorvida pelos preços. A imigração explica perto de 18%: entre 2015 e 2025, a população cresceu 10% e o número de casas 3%.
Os compradores estrangeiros e o alojamento local explicam, em conjunto, cerca de 10% da subida a nível nacional. Em 2025, os não residentes compraram 5% das casas e pagaram em média 71% mais do que os residentes. O alojamento local passou de 13 mil registos em 2014 para cerca de 120 mil.
Dois fatores travaram a subida. Os juros contribuíram para a subida até 2021 e para a travar depois; no conjunto do período, o efeito é pequeno. A construção nova reduziu a subida em cerca de 6%. Se o número de casas tivesse crescido ao ritmo das famílias, esse efeito teria sido de cerca de 20%, compensando boa parte do efeito da imigração.
As taxas de IVA, IMT e IMI pouco mudaram desde 2015, pelo que os impostos explicam uma parte pequena da subida. Explicam, no entanto, o nível dos preços: numa casa nova, cerca de um quarto do preço final corresponde a IVA, IMT e Imposto do Selo. Por cada 100 euros de subida do preço, perto de 24 euros correspondem a impostos.
A decomposição mostra também que o aumento dos salários, por si só, não melhora o acesso à habitação. Com uma oferta que não acompanha a procura, o rendimento adicional traduz-se em preços mais altos: entre 2015 e 2026, o rendimento líquido subiu cerca de 60% e os preços das casas 194%.
As causas
Duas causas destacam-se: a carga fiscal, que representa cerca de um quarto do preço de cada casa nova, e o crescimento da população, que explica perto de 18% da subida e não foi acompanhado por construção nova. As restantes causas contribuem em menor grau.
A fiscalidade incide em várias fases: na compra do terreno e do imóvel, na construção, na propriedade e no arrendamento. Entre os encargos estão o IMT, o Imposto do Selo, o IVA, o IMI, o AIMI, o IRS ou o IRC sobre rendas e mais-valias e diversas taxas municipais. Portugal está entre os sete países europeus com impostos de transação mais elevados: a média ronda 4% e pode atingir 8% em determinados casos. Num apartamento novo vendido por 250 mil euros, a empreitada de construção custa, numa ordem de grandeza habitual, cerca de 160 mil euros. Com IVA a 23%, o imposto sobre a obra é de 36.800 euros; a 6%, seria de 9.600 euros. A diferença ronda os 27 mil euros, incorporados no preço final. Na compra, em habitação própria e permanente, o comprador paga ainda cerca de 7 mil euros de IMT e 2 mil euros de Imposto do Selo. No arrendamento, a taxa autónoma de IRS sobre rendas foi durante vários anos de 28%, a que se podem somar IMI e, em certos casos, AIMI. As medidas de alívio fiscal aprovadas em 2026 aplicam-se a projetos novos, com condições e limites, e não abrangem o parque habitacional existente.
Entre o fim de 2021 e o fim de 2025, a população residente aumentou em 824.914 pessoas, segundo as estimativas oficiais do INE. No mesmo período, o número de residentes estrangeiros passou de 748 mil para 1,6 milhões, mais 849 mil pessoas, e representa hoje 14% da população. Em 2017, segundo a AIMA, viviam em Portugal 422 mil estrangeiros, quase quatro vezes menos do que hoje. Como o número de residentes de nacionalidade portuguesa diminuiu cerca de 24 mil, todo o aumento da população resultou da imigração. Depois do fim da manifestação de interesse, em junho de 2024, as entradas registadas caíram 59%, e o Banco de Portugal estima que a imigração líquida passou de cerca de 13 mil pessoas por mês em 2024 para 6 mil em 2025.
Dividindo o acréscimo de 849 mil residentes estrangeiros por 2,5 pessoas por agregado, obtém-se uma ordem de grandeza de 340 mil agregados. Nesses mesmos quatro anos, concluíram-se cerca de 96 mil fogos novos em todo o país, aproximadamente uma casa por cada três famílias e meia. A comparação não é uma estimativa direta do défice habitacional, porque os agregados podem ter dimensões diferentes, partilhar alojamento ou ocupar casas já existentes, mas mostra o desfasamento entre o crescimento populacional e a construção nova (cálculos com base em dados do INE e da AIMA). Uma parte significativa de quem chega procura casa para arrendar, o segmento com menos oferta, o que se reflete em rendas mais elevadas, partilha de alojamentos e sobrelotação. Mais de 70% dos residentes estrangeiros estão concentrados nos distritos de Lisboa, Setúbal, Porto e Faro, segundo a AIMA.
Do lado da oferta, a construção esteve quinze anos em níveis muito baixos. No início do século, Portugal construía mais de 100 mil casas por ano; em 2007 construíram-se 67.500 e, em 2015, concluíram-se apenas 7.148, o número mais baixo de que há registo. Entre 2011 e 2021, o parque habitacional cresceu 1%. O Banco de Portugal estima que, na última década, se construíram cerca de 300 mil casas a menos do que o necessário para acompanhar a formação de famílias. Em 2025, foram licenciados 48.844 fogos, o valor mais elevado desde 2011, e concluídos 30.425.
Os custos de construção de habitação nova subiram mais de 55% desde 2015, o dobro da inflação, e em junho de 2026 estavam 7,2% acima do ano anterior, com a mão de obra a subir 8%. A escassez de pedreiros, carpinteiros, eletricistas e engenheiros aumenta prazos e custos. A inflação de 2022 e 2023 reduziu o poder de compra e levou o BCE a subir os juros, depois de anos de juros próximos de zero em que o imobiliário se tornou uma alternativa aos depósitos.
As regras do arrendamento e do licenciamento também condicionam a oferta. Existem ainda cerca de 130 mil contratos anteriores a 1990, com muitas rendas inferiores a 200 euros, cujo custo social é suportado pelos proprietários. As associações de proprietários apontam o congelamento destas rendas e as alterações frequentes das regras como razões para manter casas fora do mercado de arrendamento. Os 308 municípios têm regulamentos, procedimentos e plataformas diferentes, o que aumenta prazos e custos dos projetos; alguns demoram anos entre a submissão e a decisão final. Em algumas zonas, os PDM disponibilizam pouco solo para urbanização e os índices de construção limitam a oferta; quando a procura cresce mais depressa do que o solo edificável, o valor do terreno sobe e encarece o produto final.
As partilhas de heranças também retiram casas do mercado. Os Censos de 2021 contaram 723 mil alojamentos vagos, e o Governo estima que cerca de 250 mil estão em condições de ser habitados e 130 mil precisam de obras. Parte destas casas pertence a heranças indivisas: quando os herdeiros não chegam a acordo, o imóvel não pode ser vendido, arrendado nem reabilitado, e degrada-se com o tempo. Não existe um número oficial de casas nesta situação, mas em março de 2026 havia cerca de 32 mil litígios de partilha pendentes em tribunais e cartórios, e, segundo o bastonário dos notários, raramente um destes processos não inclui um imóvel. No meio rural, cerca de 3,4 milhões de prédios rústicos, um terço do total, estão ligados a heranças indivisas. Em março de 2026, o Governo aprovou propostas para acelerar as partilhas, permitir a arbitragem sucessória fora dos tribunais e impedir que um único herdeiro bloqueie a utilização do património.
O alojamento local, os nómadas digitais e os compradores estrangeiros concentram a procura em Lisboa, no Porto e no Algarve. As compras por não residentes diminuíram pelo terceiro ano consecutivo em 2025, para 8.471. A procura concentrada em zonas de oferta limitada influencia os valores locais; ao mesmo tempo, este investimento contribuiu para a reabilitação de edifícios e para a atividade do setor durante os anos da crise.
10 soluções
Rendimento e inflação explicam mais de 40% da subida e não são variáveis que a política de habitação possa travar. A variável que pode ser alterada é o número de casas. Para que os preços deixem de subir mais depressa do que os salários, seria necessário concluir cerca de 40 mil casas por ano; para recuperar o défice de 300 mil casas em dez anos, mais 30 mil. São cerca de 70 mil casas por ano, quando hoje se concluem cerca de 30 mil. Com esse ritmo, os preços reais poderiam descer 10% a 15% numa década, por estabilização dos preços enquanto os salários sobem.
As dez soluções correspondem a dez causas identificadas na análise: o licenciamento lento e complexo; a falta de solo urbanizável; o rendimento e a inflação, que pressionam a procura; o crescimento da população por via da imigração; a carga fiscal; o custo e a escassez de mão de obra; a procura concentrada de compradores estrangeiros e do alojamento local; as regras do arrendamento e as rendas congeladas; os incumprimentos e as heranças indivisas, que mantêm casas fechadas; e a instabilidade das regras. Estão ordenadas pela importância de cada causa na subida dos preços, de acordo com a decomposição acima.
1. Simplificação do licenciamento
Atua sobre a falta de casas e sobre as expectativas de subida, que explicam cerca de um quarto da subida dos preços. Cada regulamento, parecer ou regime especial acrescenta tempo e custo ao processo. As medidas em discussão incluem o alargamento da comunicação prévia em zonas com planos aprovados, com responsabilidade técnica dos projetistas e fiscalização municipal posterior; um código nacional e uma plataforma digital comum aos 308 municípios; e prazos curtos com deferimento tácito nos casos legalmente compatíveis. O Simplex Urbanístico de 2024 e a sua revisão de 2026 avançaram nesse sentido, mas a falta de técnicos nas câmaras limita a sua aplicação.
2. Mais solo e maior densidade junto aos transportes
Atua sobre a falta de oferta: sem solo urbanizável não há construção nova. A revisão dos PDM pode aumentar o solo urbanizável e os índices de construção junto a estações de comboio e metro, onde a infraestrutura o permite. Os terrenos e edifícios públicos devolutos podem ser mobilizados para habitação através de concursos, venda ou concessão, com obrigações e prazos de execução definidos.
3. Apoios dirigidos
Rendimento e inflação explicam mais de 40% da subida. Os apoios públicos à procura, como a garantia pública para jovens, o Porta 65 e os subsídios de renda, funcionam como rendimento adicional e, quando a oferta é rígida, acabam em grande parte refletidos nos preços. O Banco de Portugal concluiu em 2026 que a crise não se resolve com políticas do lado da procura. Apoios dirigidos a quem mais precisa, com critérios e limites claros, reduzem esse efeito sobre os preços.
4. Imigração articulada com a capacidade de alojamento
A imigração explica perto de 18% da subida dos preços. A economia portuguesa depende de trabalhadores imigrantes, incluindo na construção. A articulação da entrada de imigrantes laborais com contrato de trabalho e alojamento assegurado, a responsabilização das entidades recrutadoras e a fiscalização da sobrelotação reduziriam a pressão sobre o arrendamento. O fim da manifestação de interesse já reduziu para menos de metade o ritmo de entradas.
5. Redução da carga fiscal
Os impostos representam cerca de um quarto do preço de cada casa nova e pesam nos custos de construção, que explicam cerca de 10% da subida. O Decreto-Lei n.º 97/2026 reduziu para 6% o IVA aplicável a determinadas operações de construção para habitação, com limites de valor e de renda e vigência até 2029. O efeito sobre a viabilidade dos projetos depende da estabilidade do regime para além dessa data. Outras medidas em discussão são a isenção de IMT na primeira habitação até ao valor mediano, a revisão do AIMI sobre imóveis arrendados e uma taxa única para rendas de longa duração.
6. Redução dos custos não salariais do trabalho
A mão de obra é a parte dos custos de construção que mais tem subido. Uma redução temporária da TSU no setor, a revisão da tributação das horas extraordinárias e a simplificação da contratação reduziriam o custo total sem baixar salários. A construção modular e a pré-fabricação aumentam a produtividade, desde que as normas e o licenciamento permitam a sua utilização.
7. Distribuição da procura pelo território
Os compradores estrangeiros e o alojamento local explicam cerca de 10% da subida, concentrada em Lisboa, no Porto e no Algarve. Transportes frequentes e acessíveis, teletrabalho e incentivos à fixação no interior e nas cidades médias podem distribuir melhor a procura. A expansão habitacional fora dos centros depende de ligações fiáveis aos centros de emprego e de transportes, serviços de saúde e educação e equipamentos.
8. Liberdade contratual no arrendamento
As regras do arrendamento determinam quantas das casas existentes chegam ao mercado. A reforma de 2012 introduziu maior liberdade na duração dos contratos, mecanismos de atualização de rendas antigas e despejos mais rápidos. Nos anos seguintes, o mercado de arrendamento cresceu e foram reabilitados milhares de edifícios em centros históricos, embora essa evolução também tenha dependido de outros fatores. A estabilidade legislativa, a integração gradual dos contratos antigos no NRAU e a proteção dos inquilinos vulneráveis através de apoios públicos, em vez de rendas congeladas, aumentariam a oferta de arrendamento.
9. Resolução de incumprimentos e partilhas em prazos previsíveis
O risco de incumprimento é uma das principais razões apontadas para manter casas fechadas. Procedimentos com prazos curtos e previsíveis, que salvaguardem o direito de defesa e as situações de vulnerabilidade, e um seguro de renda, eventualmente com garantia pública para jovens e famílias elegíveis, reduziriam o risco dos proprietários e aumentariam a oferta. O mesmo princípio aplica-se às partilhas: processos de inventário mais rápidos, a arbitragem sucessória e regras que impeçam um único herdeiro de bloquear a venda ou o arrendamento devolveriam ao mercado casas hoje vazias. As propostas aprovadas pelo Governo em março de 2026 vão nesse sentido, mas os seus termos concretos ainda não são conhecidos.
10. Estabilidade das regras e papel do Estado
A instabilidade das regras é apontada por investidores e proprietários como fator de desconfiança. A concentração do Estado na definição de regras estáveis, na fiscalização e na proteção das famílias vulneráveis, a revisão dos limites generalizados às rendas e das restrições ao alojamento local e a mobilização do património público devoluto atuariam sobre essa desconfiança. Os apoios diretos à renda ou à prestação chegam mais depressa às famílias elegíveis, mas têm efeito limitado sem oferta adequada de habitação pública e privada.
Conclusão
A decomposição da subida dos preços desde 2015 mostra que as expectativas, a inflação, o rendimento e a imigração explicam 85% do aumento, e que a variável que o país pode alterar é o número de casas. Os impostos explicam pouco da subida, mas cerca de um quarto do preço de uma casa nova. Há ainda oferta parada: centenas de milhares de casas vagas, parte delas presas em heranças indivisas. Sem aumento da oferta, os apoios à procura e os aumentos salariais traduzem-se sobretudo em preços mais altos.
Há sinais de recuperação: em 2025 foram licenciados mais fogos do que em qualquer ano desde 2011, pela primeira vez em onze anos a construção terá acompanhado a formação de famílias, e o ritmo de subida dos preços abrandou no segundo trimestre de 2026. Desde 2015, porém, os preços quase triplicaram, enquanto os rendimentos aumentaram cerca de 60%. Fechar esta diferença exige um ritmo de construção próximo de 70 mil casas por ano durante uma década.