Entre 2023 e 2026, a despesa do Estado, excluindo juros, investimento e PRR, terá aumentado 22 mil milhões de euros, mais 22,6%, quase o dobro da subida dos preços. O primeiro desses três anos ainda correu com um Orçamento do PS.
O Orçamento do Estado para 2027 faz crescer esta despesa em 5,4 mil milhões de euros, 4,5% num ano. A inflação prevista no próprio Orçamento é de 2,5%.
Se esta despesa crescesse em 2027 apenas ao ritmo da inflação, o Estado gastaria menos 2,4 mil milhões de euros. Com o saldo orçamental igual ao que o Governo propõe, esse dinheiro permitiria baixar a receita do IRS em 11,5% ou a do IRC em 25%. A carga fiscal desceria de 35,0% para 34,3% do PIB.
Não propomos cortes. Propomos que esta despesa cresça ao ritmo dos preços. Fazer isto seria possível sem afetar as pensões. O aumento das pensões previsto no Orçamento, cerca de 1,5 mil milhões de euros, ficaria garantido e sobrariam outros 1,5 mil milhões de aumento para tudo o resto. Nos anos seguintes, se as pensões continuarem a crescer acima dos preços, o resto terá de crescer menos. É aí que está o trabalho, e dizemos adiante como se faz.
Não pedimos isto a um governo poupado. Mário Centeno, que foi ministro das Finanças de António Costa, fez as contas no Público: entre 2024 e 2026, a despesa pública cresceu 25% e a economia 19%. Nas contas dele, nenhum governo desde 1985 fez a despesa crescer tanto acima da economia. O recorde era de José Sócrates. Daí o título: “Montenegro destrona Sócrates”.
Parte deste aumento acompanhou a inflação de 2022 e 2023, e isso era devido. Outra parte ficou para sempre: revisões de carreiras que custam pouco no primeiro ano e muito nos seguintes. A inflação passou; a despesa não abrandou: 2027 é o quarto ano seguido em que cresce mais depressa do que os preços.
Também não pedimos o impossível. Entre 2015 e 2019, com Mário Centeno nas Finanças, o peso da despesa corrente no PIB caiu de 44,1% para 39,7% e, mesmo sem contar com a descida dos juros, a despesa corrente cresceu pouco acima dos preços. A regra já esteve ao alcance de um governo português.
Quando debatemos impostos, ouvem-se sempre os mesmos argumentos. De um lado, os que avisam que baixá-los põe em causa a sustentabilidade das contas públicas; do outro, os que garantem que isso deixa os mais vulneráveis desprotegidos.
A regra que propomos respeita os dois argumentos: mantém o saldo orçamental e a despesa em termos reais, enquanto cria os incentivos para que a economia cresça e se desenvolva. Uma economia em crescimento tem mais meios para ajudar quem precisa e manter as contas sustentáveis.
A escolha que o país tem é esta. Durante quatro anos, oito se houver coragem para dois mandatos, o Estado deixa de engordar: gasta, em termos reais, o que gasta hoje, e devolve o resto a quem trabalha e investe. Quatro orçamentos assim chegariam para acabar com as taxas da crise, reduzir a taxa de IRC para 15% e a taxa máxima de IRS de 53% para 25%, com o mesmo saldo orçamental.
A evidência sugere que a economia pode crescer até dois pontos percentuais a mais por ano com descidas de impostos desta dimensão. Em 2036, o PIB seria um quinto maior, cerca de 100 mil milhões de euros a mais por ano, o equivalente a 9 mil euros por pessoa.
As contas que apresentamos demonstram que esta reforma não depende desse crescimento: paga-se só com a regra da despesa. É pelo crescimento, porém, que vale a pena fazê-la. Numa economia maior, impostos mais baixos rendem o mesmo: em 2036, com as taxas reduzidas a metade, o Estado cobraria tanto como sem a reforma.
Um mandato
Um ano não muda um país. Um mandato sim. A poupança acumula-se: em cada ano, a economia cresce em termos reais e a despesa não. Fizemos as contas para os anos seguintes considerando um crescimento real de 2% ao ano e inflação de 2%, a meta do Banco Central Europeu.
Comparamos dois caminhos para a despesa do Estado, sem juros, investimento e PRR. No primeiro, mantém o peso previsto no Orçamento de 2027, 36,5% do PIB. No segundo, com a regra, cresce com os preços, 2%.
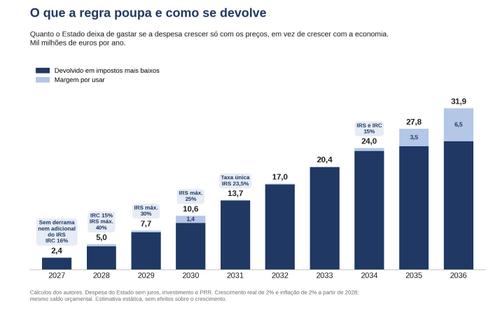
Em 2030, ao fim de quatro orçamentos com esta regra, a poupança chegaria a 10,6 mil milhões de euros por ano, 2,8% do PIB. É quase todo o IRC que o Estado cobra. Ou 45% do IRS. Não propomos acabar com nenhum dos dois. Propomos devolver a poupança toda em impostos, começando pelos que nasceram para ser temporários e pelos que mais prejudicam a economia.
Primeiro, acabar com as taxas extraordinárias que ficaram da crise. O adicional de solidariedade do IRS, 2,5% ou 5% sobre os rendimentos mais altos, nasceu com o Orçamento de 2012, no tempo da troika, como medida temporária. Ficou. Rende pouco mais de 50 milhões de euros por ano, mas faz subir a taxa máxima do IRS para 53%, das mais altas da Europa. É um imposto que quase não gera receita e que afasta quem o país precisa de atrair e reter.
A derrama estadual do IRC nasceu em 2010, no pacote de austeridade do PEC: mais 3%, 5% e 9% sobre a parte do lucro acima de 1,5, 7,5 e 35 milhões de euros. Em 2022 rendeu 1.168 milhões, pagos por 3.205 empresas, e as 70 com lucros acima de 35 milhões pagaram cerca de 70%. A UTAO, a unidade técnica de apoio orçamental do Parlamento, estimou que acabar com ela custaria 1,3 mil milhões de euros em 2025.
A derrama estadual é um imposto sobre a dimensão. Uma empresa que lucre mais de 35 milhões de euros paga em 2027 até 28,5% sobre cada euro de lucro a mais: 18% de IRC, 9% de derrama estadual e até 1,5% de derrama municipal. Queremos mais empresas grandes, não menos.
Empresas grandes pagam melhor: em 2025, o salário médio nas empresas com 500 ou mais trabalhadores era quase 80% mais alto do que nas que têm menos de cinco. E Portugal tem poucas. As grandes empresas concentram menos de um quarto do emprego, contra mais de um terço na média europeia. Temos um imposto desenhado para que assim continue.
Segundo, fixar a taxa de IRC em 15% para todas as empresas. É a taxa que as pequenas e médias empresas já pagam sobre os primeiros 50 mil euros de lucro, e o mínimo global a que estão sujeitos os grandes grupos multinacionais. Cada ponto de IRC vale cerca de 400 milhões de euros de receita. A lei já prevê 17% em 2028, sem dizer como se paga; a nossa conta inclui esse ponto. Reduzir os três pontos que faltam custaria perto de 1,2 mil milhões. A poupança permitiria baixar a taxa para 16% em 2027 e para os 15% em 2028. O resultado seria um IRC simples: uma taxa única de 15%, sem derrama estadual, igual para a empresa que começa e para a que exporta para o mundo inteiro. A derrama municipal, até 1,5%, fica: é o que dá às câmaras interesse em atrair empresas.
Terceiro, reformar o IRS. O objetivo é chegar à taxa única do livro A Última Janela: 25% sobre a parcela de rendimento que exceda o salário mínimo anual, 12.880 euros em 2026. Embora a taxa marginal seja única, o imposto continuaria progressivo, porque os primeiros 12.880 euros estão isentos: a taxa média sobe de zero no salário mínimo para quase 25% ao milhão.
Há duas objeções comuns à descida do IRS. A primeira é que beneficia os ricos. A segunda é que não beneficia grande parte das famílias, uma vez que cerca de 45% dos agregados familiares não paga IRS.
Em euros, quem mais ganha é quem mais ganha, e dizemo-lo claramente. Mas a primeira objeção esquece quem paga, de facto, as taxas mais altas. Os ricos recebem a maior parte do rendimento através de empresas. Pagam IRC e imposto sobre os dividendos. Quem paga as taxas mais altas é quem vive do salário: a médica, o engenheiro, a gestora que não herdou e sobe na vida pelo seu trabalho.
A segunda olha para a economia como se estivesse parada. Numa economia que cresce, os salários sobem, e quem hoje não paga IRS vai pagá-lo amanhã. A taxa que conta para quem começa no salário mínimo é a que vai pagar quando chegar a chefe de equipa. É essa que a reforma baixa de mais de 30% para 25%.
Com base nas estatísticas de IRS da Autoridade Tributária, estimamos o custo da taxa única, com as deduções mantidas, entre 6,5 e 8,5 mil milhões de euros por ano, a preços de 2027. No nosso cenário usamos 8 mil milhões, do lado alto. É mais do que os 1,5 a 3,5 mil milhões que o livro reserva para a taxa única, porque essa banda é a conta antes das deduções à coleta; manter as deduções custa a diferença. A conta exata, declaração a declaração, só a Autoridade Tributária a pode fazer. Devia fazê-la e publicá-la.
A transição decorre ao longo de quatro anos. A taxa máxima desce todos os anos, e os escalões de cima fundem-se com os de baixo. Em 2028, a taxa mais alta do IRS desce para 40%. Em 2029, para 30%. Em 2030, para 25%. Em 2031 entra a taxa única, com o mínimo isento igual ao salário mínimo. Como a despesa continua a crescer ao ritmo da inflação, a poupança adicional permite fixar a taxa única em 23,5%, abaixo dos 25% inicialmente previstos.
Dez anos
Se a regra durasse dez anos, a poupança anual seria equivalente a 6,6% do PIB em 2036. São cerca de 32 mil milhões de euros, mais do que toda a receita de IRS. Não é preciso tanto. Em 2034, haveria margem para reduzir a taxa única do IRS para 15%, a mesma do IRC: uma só taxa para o rendimento das pessoas e das empresas.
A partir daí, a margem adicional poderia ser usada para reduzir a dívida pública ou flexibilizar a regra, permitindo que o crescimento da despesa passe a acompanhar o crescimento da economia.
O efeito no crescimento
Na secção anterior explicámos como se financia esta reforma. Aqui explicamos porque vale a pena fazê-la.
Nem todos os impostos pesam o mesmo no crescimento. Num estudo de 2008, a OCDE ordenou os impostos pelo seu impacto negativo na economia. Os impostos sobre as empresas surgem em primeiro lugar, seguidos pelos impostos sobre o rendimento das pessoas, pelos impostos sobre o consumo e, por fim, os impostos recorrentes sobre o imobiliário. Começámos pelo topo da lista.
O IRC. Portugal parte muito atrás. No índice de competitividade fiscal da Tax Foundation de 2026, ocupa o 34.º lugar entre os 38 países da OCDE na tributação das empresas, e isso paga-se em investimento perdido.
Simeon Djankov e coautores, com dados de 85 países, estimaram que subir dez pontos na taxa efetiva de IRC reduz o investimento em 2,2 pontos do PIB.
O investimento estrangeiro é ainda mais sensível: num balanço de 25 estudos, Ruud de Mooij e Sjef Ederveen concluíram que cada ponto a menos no imposto sobre as empresas atrai cerca de 3% mais capital de fora.
Com a descida que propomos, a taxa sobre cada euro de lucro a mais de uma grande empresa desce de 28,5% para 16,5%. São doze pontos.
Nem todo o custo do IRC fica nas empresas. Clemens Fuest, Andreas Peichl e Sebastian Siegloch, estudando os municípios alemães, concluíram que os trabalhadores suportam cerca de metade do imposto, em salários mais baixos. Um IRC a 15% não é um presente às empresas. É um aumento de salário adiado.
O IRS. O que pesa no crescimento é a taxa marginal, a que incide sobre cada euro a mais. É ela que decide se vale a pena trabalhar mais, arriscar ou ficar no país.
Henrik Kleven e coautores mostraram que o regime dinamarquês de taxa reduzida para estrangeiros com salários altos duplicou o número desses estrangeiros na Dinamarca. Portugal reconhece este efeito, porque o pratica: primeiro com os residentes não habituais e agora com o IFICI, oferece 20% a quem chega com as profissões certas e até 53% a quem cá ficou. A taxa única faz pelos portugueses o que o país já faz pelos estrangeiros.
Há muita gente a quem isto interessa. Segundo o Observatório da Emigração, cerca de 850 mil portugueses entre os 15 e os 39 anos, quase um em cada três dos que nasceram em Portugal, vivem hoje fora do país. Saíram pelo salário, e decidem o regresso pelo salário que lhes fica. A taxa única que propomos faz com que um engenheiro em Munique a quem oferecessem 60 mil euros em Lisboa recuperasse mais 300 euros por mês só no IRS. Cada 50 mil quadros que regressem valem cerca de um ponto de PIB por ano.
Qual é o impacto?
A estimativa mais prudente vem da comparação entre países ao longo de décadas. Num balanço da literatura, Andreas Bergh e Magnus Henrekson concluem que, nos países ricos, um Estado maior em dez pontos do PIB está associado a um crescimento anual mais baixo entre meio ponto e um ponto. Para os países da OCDE, António Afonso e Davide Furceri estimam que cada ponto do PIB a mais de receita pública anda associado a menos 0,12 pontos de crescimento. É o chão.
A evidência sobre o efeito direto das mudanças de impostos aponta muito mais alto. Christina Romer, que presidiu ao Conselho de Assessores Económicos de Barack Obama, estimou com David Romer que um aumento de impostos de 1% do PIB reduz o PIB em quase 3% ao fim de três anos. Karel Mertens e Morten Ravn, separando os impostos, estimaram que um ponto a menos na taxa média do imposto sobre o rendimento das pessoas sobe o PIB cerca de 1,5% no espaço de um ano, e um ponto a menos na taxa média do imposto sobre as empresas, cerca de meio ponto. É o teto.
Aplicada à reforma que propomos, esta evidência aponta para um crescimento adicional entre um quarto de ponto e cerca de dois pontos percentuais por ano.
Há, no entanto, duas razões para esperar que o crescimento de Portugal se aproxime do limite superior deste intervalo. Em primeiro lugar, as estimativas mais conservadoras centram-se no valor dos impostos como um todo, enquanto a nossa reforma se centra naqueles que mais prejudicam o crescimento económico. Em segundo lugar, estas análises foram feitas em países, ou grupos de países, com um rendimento médio superior ao de Portugal, que está cerca de 20% abaixo da média da OCDE, e tem por isso mais espaço para crescer.
Esta é a escolha. Com um ponto a mais de crescimento por ano, o país chega a 2036 com o PIB 10% maior, e os impostos sobre essa riqueza nova já pagam mais de metade da reforma proposta. Com dois pontos, chega 20% maior, cem mil milhões de euros a mais todos os anos, e a reforma paga-se a si própria.
Não contamos com nada disto no gráfico, que é estático e por isso prudente: a reforma financia-se só com a regra da despesa. Mas é isto que está em jogo: um país que cresce 2% ao ano com um Estado a crescer o mesmo, ou um país que decide crescer como a Irlanda e a Polónia cresceram.
A objeção séria é que um Estado que deixa de crescer pode deixar de investir nas pessoas, na escola, na saúde e na ciência, áreas que também fazem crescer um país. A resposta está nas duas secções seguintes: fazer o mesmo trabalho a menor custo, deixar o investimento fora da regra e medir o que cada ministério entrega.
Como se faz
Dir-se-á que é impossível. A população envelhece, e as pensões vão crescer mais depressa do que a inflação durante décadas. Se as pensões crescem mais, o resto tem de crescer menos do que os preços. É verdade, e é aqui que está o trabalho.
Dir-se-á também que as pensões se pagam com contribuições e não com impostos, e por isso não entram na conta. Entram. As contribuições são um encargo sobre o trabalho e contam na carga fiscal; a Caixa Geral de Aposentações é paga em grande parte pelo Orçamento; e a regra europeia da despesa líquida, a que Portugal está vinculado, abrange todas as administrações públicas, pensões incluídas. A regra que propomos aplica-se ao mesmo conjunto. Isso não dispensa que o Estado e a Segurança Social mostrem cada um o seu saldo: um excedente contributivo não deve servir para esconder o défice do Estado.
Comece-se pelo Estado como empregador. As administrações públicas tinham 760.728 trabalhadores em junho de 2025, com uma idade média de 48,4 anos, e dois em cada três tinham 45 anos ou mais. Nas próximas duas décadas, a maioria vai reformar-se. Não é preciso despedir ninguém. Basta não substituir automaticamente cada pessoa que sai, e entregar o trabalho que ela fazia a quem fica, com ferramentas que há cinco anos não existiam. Onde faltam médicos e professores, substitui-se. Onde o trabalho é papel, não. E é muito papel. Contando todos os que estão na linha da frente, dos médicos e enfermeiros aos professores, polícias, militares, bombeiros e magistrados, são cerca de metade dos trabalhadores das administrações públicas, segundo a DGAEP. A outra metade divide-se entre 170 mil assistentes operacionais e 220 mil pessoas em trabalho administrativo e técnico: técnicos superiores, assistentes técnicos, informáticos, registos, finanças, dirigentes. É aí, e no papel que médicos e professores também fazem, que a saída por reforma e a inteligência artificial fazem a diferença. A regra limita o total da despesa, não o salário de cada um: com menos gente, os salários reais podem subir sem que a conta suba.
A inteligência artificial mudou o custo de quase tudo o que o Estado faz. O Estado é, em boa parte, uma fábrica de documentos: requerimentos, pareceres, licenças, declarações, processos, respostas a cidadãos. É precisamente o trabalho que a inteligência artificial faz bem e depressa.
No Reino Unido, um ensaio de três meses com 20 mil funcionários públicos estimou uma poupança média de 26 minutos por dia usando apenas um assistente de escritório. O ganho maior está em redesenhar o processo inteiro, como já se fez com o IRS automático, e alargá-lo à Segurança Social, aos registos, ao licenciamento e à gestão dos tribunais.
Feito assim, o serviço melhora: uma licença decidida em dias, não em meses; uma pensão calculada no dia em que é pedida; uma resposta a qualquer hora; menos erros; menos documentos pedidos duas vezes. Gastar menos e servir melhor são compatíveis quando o que se reduz é o custo de produzir, não o serviço produzido.
Uma regra que resiste
Uma regra destas só sobrevive se for desenhada para resistir aos ciclos políticos. O livro A Última Janela propõe quatro peças que a completam.
Em primeiro lugar, a regra aplica-se só à despesa corrente. O investimento público fica de fora por duas razões. A primeira é política: é sempre o primeiro a ser cortado quando o dinheiro aperta, como aconteceu no programa de ajustamento, e demora anos a recuperar. Em 2016 ainda estava em 1,6% do PIB, o valor mais baixo desde 1995, e em 2025 Portugal tinha o terceiro rácio de investimento público mais baixo da zona euro, segundo o Banco de Portugal. A segunda é uma salvaguarda: o investimento público líquido nunca pode ser negativo, para não deixar às próximas gerações um país com menos estradas, hospitais e escolas do que o que receberam.
Em segundo lugar, nenhuma despesa permanente pode ser criada sem uma receita permanente identificada para a pagar.
Em terceiro lugar, passamos a medir o que cada ministério entrega, não o que gasta. Cada ministério publica, todos os trimestres, dez indicadores dos seus resultados, dos utentes sem médico de família aos dias para licenciar uma casa. Se a despesa cresce menos e os resultados melhoram, a prova está à vista de todos.
Em quarto lugar, a poupança devolve-se de forma visível, todos os anos, no recibo de vencimento e na fatura de cada empresa, para que a regra tenha quem a defenda. No IRC, é a troca que o livro chama “zero favores por uma taxa baixa”: a taxa desce e acabam os benefícios fiscais, que não contamos no gráfico. No IRS, é a taxa única, que garante a cada trabalhador ficar com pelo menos metade do que custa a quem o contrata.
Acrescentamos uma quinta peça, que não está no livro: a regra fica na Lei de Enquadramento Orçamental, com um teto à despesa fixado para todo o mandato, uma cláusula de escape para recessões graves, e o cumprimento verificado pelo Conselho das Finanças Públicas.
A Suécia fez isto em 1996, depois de o Estado chegar a gastar mais de 70% do PIB, e a despesa regressou para perto de metade. A União Europeia faz o mesmo desde 2024, com a trajetória plurianual da despesa líquida. Uma regra nacional mais exigente do que a europeia não pede autorização a ninguém.
O que se escolhe
Nada disto exige um governo heroico. Exige um governo que, durante quatro anos, só permita que uma rubrica da despesa corrente cresça acima da inflação se houver uma poupança equivalente noutra. Sem essa disciplina, a despesa continuará a crescer mais depressa do que os preços, como cresceu em 2026 e cresce em 2027, e as famílias e as empresas continuarão a suportar, para o rendimento que têm, um dos esforços fiscais mais pesados da Europa.
Quatro anos chegariam para mudar Portugal. No fim de um mandato, o país poderia ter eliminado as taxas da crise, reduzido o IRC para 15% e a taxa máxima de IRS para 25%, com o mesmo saldo orçamental. Teria mais rendimento no bolso de quem trabalha e investe, mais capital a entrar, mais portugueses a voltar, e serviços públicos melhores, se a inteligência artificial fosse usada para transformar o Estado e não apenas para escrever relatórios sobre ele.
A quem governa, a pergunta cabe numa linha: o que compra a despesa que cresce acima dos preços que valha mais do que um IRC a 15% e um IRS a 25%? Mostrem-no. Se não existe, a escolha já está feita.
Um país diferente não está a uma geração de distância. Está a um mandato de coragem.
Os autores agradecem a Mário Centeno os comentários a uma versão anterior deste artigo. As opiniões e os erros são nossos.