
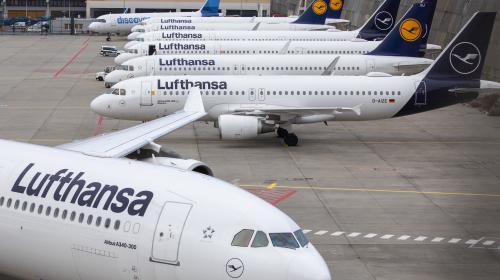
Teria sido mais surpreendente se fosse ao contrário. A vitória da Lufthansa era de alguma forma esperada. A companhia alemã é parceira de longa data da TAP — na Star Alliance — e em 2020 esteve perto de comprar a participação de David Neeleman, num negócio frustrado pela pandemia. Mais recentemente investiu 300 milhões de euros num centro de manutenção no Norte de Portugal.
Mas a Air France-KLM deu luta. Os dois candidatos estiveram taco a taco nas componentes estratégica e industrial e na parte contratual e de governance. E apresentou uma proposta que também foi vista como sólida pelo Governo. No sprint final, foi sobretudo o pacote financeiro que fez a diferença, mas houve mais trunfos. E uma surpresa: o anúncio de um investimento de 500 milhões de euros para uma escola de pilotos em Tancos, base militar que poderá ser usada também para voos civis.
Quanto vai pagar a Lufthansa?
Depois do grande secretismo que rodeou mais de um ano de processo de privatização, esta quarta-feira foram divulgados vários valores para a oferta da companhia alemã que contemplam vários cenários e fases da operação. Para já, o que está contratado com a Lufthansa é o pagamento de 1.025 milhões de euros por 44,99% da TAP. Este valor pode chegar aos 1.201 milhões de euros, caso a empresa alemã seja chamada a ficar com a totalidade da tranche de 5% destinada aos trabalhadores da TAP — se estes não a subscreverem. Só depois do fecho da primeira operação, previsto para 2028, é que pode avançar a segunda fase.
Segundo os números divulgados, esta oferta financeira é superior em 16% à apresentada pela Air France-KLM que propôs 1.038 milhões de euros. Os valores incluem o custo da compra dos 5% para os trabalhadores e a componente associada ao tempo (ticking fee). O grupo franco-neerlandês colocou em cima da mesa mais 100 milhões de euros, caso a TAP atingisse uma margem bruta (EBITDA) de pelo menos 1.036 milhões de euros em 2028. Mas era uma oferta condicional e mesmo com esses 100 milhões ficava ligeiramente abaixo da feita pela Lufthansa.
Quanto pode o Estado encaixar com a TAP?
Os dois candidatos apresentaram uma proposta para comprarem 100% do capital da TAP e é este o cenário que permite potenciar o valor a receber pelo Estado. A Lufthansa propôs uma oferta combinada de dinheiro e ações que totaliza 1.351 milhões de euros para comprar os 50,1% remanescentes. O cheque será de 863 milhões de euros e as ações correspondem a cerca de 5% do capital da holding do grupo alemão, que estão valorizadas em 488 milhões de euros. Com a primeira e a segunda fase de venda à empresa alemã, o Estado receberia 2.552 milhões por 100% da TAP.
Vai ser recuperada a ajuda pública?
No cenário de venda de 100% da TAP à Lufthansa, o valor do encaixe equivale à injeção feita pelo Estado na companhia aérea a título de ajuda de Estado. Foi esta ajuda, de 2,55 mil milhões de euros, que obrigou a transportadora portuguesa a implementar um plano de reestruturação no passado recente. Mas o Estado compensou ainda a TAP em cerca de 570 milhões de euros por danos causados pelas restrições à operação durante a pandemia, um tipo de ajuda que foi dado por vários estados-membros às suas companhias. É com esta fatura que se chega aos famosos 3,2 mil milhões de euros mobilizados durante os governos socialistas.
Para conseguir o reembolso total desta verba, o Governo fez as contas à estimativa de dividendos que Portugal pode vir a receber pela sua participação de 5% no grupo Lufthansa. É juntando o valor das ações desta holding e os dividendos que chega a mais 1.400 milhões de euros. Somando a parcela de 863 milhões de euros a pagar pela Lufthansa numa segunda fase e os 1.201 milhões de valor máximo pago nesta primeira fase chegamos ao calculado pelos assessores do Estado e que dá mais de 3.400 milhões de euros até 2040. Um valor que depende naturalmente da performance e da cotação do grupo alemão.
Qual o valor dado à TAP e porque variou tanto?
As ofertas da Air France-KLM e da Lufthansa valorizam 100% da TAP em mais de dois mil milhões de euros. Tendo por base a proposta financeira do grupo alemão para a segunda fase, a valorização implícita conferida à empresa portuguesa é de 2.552 milhões de euros. É uma fasquia muito superior à avaliação mais recente feita pelos avaliadores contratados pelo Estado — a EY e o Banco Finantia. Em setembro de 2024, apontavam para um valor de até 350 milhões de euros. Este número estava bem abaixo da valorização inicial feita em 2022 (para o processo de privatização lançado no Governo de António Costa) pelos mesmos assessores e que apontava para um intervalo entre os 700 e os 1.700 milhões de euros.
São múltiplos os fatores apontados pelo Governo para a valorização da TAP durante esta privatização. Desde o avanço do processo de construção do novo aeroporto de Lisboa até ao reforço no curto prazo dos aeroportos Humberto Delgado e Francisco Sá Carneiro (Porto), passando pela melhoria das operações do controlo aéreo. A conclusão do processo de reestruturação, a melhoria dos resultados da TAP e um modelo de governo mais sólido (com separação do presidente executivo e do chairman), são outros argumentos. É igualmente destacado o processo competitivo adotado para escolher o comprador com a introdução de uma quarta fase de negociação com os dois candidatos para melhorar a oferta vinculativa.
É mais difícil encontrar razões que expliquem a desvalorização sofrida pela TAP entre 2022 e 2024. O aparecimento de contingências financeiras, como a dívida reclamada pela companhia brasileira Azul (que entretanto ficou do lado do Estado), e os custos com os processos laborais perdidos pela TAP (e que estão já parcialmente refletidos nas contas) contra os tripulantes, parecem ser as principais razões.
Que propostas tem a Lufthansa para a TAP?
Associado ao investimento direto na compra da TAP, a companhia alemã propõe-se renovar a frota com 117 aviões até 2035, número que chegará a 130 após a abertura do novo aeroporto. Está prevista a transferência de até oito aviões de longo curso A350-900 após 2030 e a modernização das aeronaves da Portugália, que são as mais antigas. Miguel Pinto Luz, ministro das Infraestruturas, em entrevista à TVI revelou que os 130 aviões representarão, a preços atuais, um investimento de 3 a 4 mil milhões de euros.
Do lado comercial, a Lufthansa abre a porta à TAP da lucrativa joint-venture que mantém com a Air Canada e a United Airlines para o cobiçado mercado do Atlântico Norte, prometendo fazer da TAP a plataforma para o Brasil e mercados lusófonos.
A operação da manutenção e engenharia que tem sido uma importante fonte de receitas para a companhia portuguesa será para integrar na rede da Lufthansa Technik, o que dará acesso a mais licenças e volumes de reparações.
E para o Estado?
Os contratos negociados com a Lufthansa salvaguardam os poderes do Estado enquanto acionista maioritário na TAP, conferindo-lhe a palavra decisiva em matérias estratégicas. A maior dificuldade é como garantir esses temas se o Estado sair do capital.
A configuração apresentada pela companhia alemã prevê que o Estado português tenha uma posição de 5% no capital da holding que controla a Lufthansa, com direito a representação nos órgãos sociais (conselho de supervisão). Portugal seria o único país representado a este nível, não obstante a Lufthansa controlar outras companhias nacionais como a Swiss, a SN Brussels, a Austrian Airlines e, mais recentemente, a ITA (antiga Alitalia). O Estado português seria o segundo maior acionista estratégico, depois da fundação ligada à família Kuhne que tem 20%.
A Air France KLM mostrou-se desde o início disponível para receber o Estado na estrutura acionista do grupo, tendo inclusive sinalizado que a relação com Estados acionistas era uma das vantagens da sua candidatura. Com uma proposta comparável, a Lufthansa iguala essa vantagem e permite concretizar um modelo que, acredita o Executivo, permite a preservação estratégica da marca, da sede e do hub em Portugal. O ministro das Infraestruturas afirmou ainda em entrevista à CNN que Portugal terá um conselho de supervisão para monitorizar a estratégia da TAP, mesmo depois de o Estado sair do capital.
Como vai ser dividido o poder na TAP após a Lufthansa entrar?
Com a venda de uma participação minoritária, a gestão operacional fica com a Lufthansa que terá direito a nomear três administradores executivos, incluindo o CEO (presidente executivo). O Estado mantém um elemento na gestão executiva e fica com o direito de escolher o chairman. Assegura também a maioria do conselho de administração, indicando 5 dos 9 membros. Este é o órgão competente para tratar da estratégia, frota e operações de maior valor que exigem uma votação por consenso.
Para a assembleia-geral, onde o Estado é maioritário, ficam reservados temas como o capital, os estatutos, o hub e a sede. Está ainda prevista a criação de um comité de partes relacionadas para supervisionar as operações dentro do grupo, de modo a evitar que haja transferências que penalizem a TAP.
Há projetos fora da TAP?
À boleia do investimento de 300 milhões de euros já em curso em Santa Maria da Feira da Lufthansa Technik, e que é independente da candidatura à TAP, o grupo alemão propõe instalar um hub de inovação e startups em Aveiro e um centro de serviços corporativos e operacionais em Portugal.
A maior surpresa neste pacote de projetos é a instalação de uma escola de pilotos militares e civis para a base de Tancos. O investimento anunciado é de 500 milhões de euros e inclui intervenções na pista para voos civis e a criação de 200 empregos. O Governo não quer dar, para já, mais detalhes.
O que ganha a Lufthansa?
Com a integração da TAP no grupo que lidera, a empresa alemã consolida-se no ranking dos maiores agrupamentos do setor da aviação, como o quarto maior em receitas. Uma das vantagens mais valorizadas é o grande reforço nos mercados da América do Sul, cuja presença mais do que duplica de uma quota de 9% para 20%, e da África lusófona.
Num comentário feito após o anúncio da vitória, o presidente executivo da Lufthansa sublinha que a decisão do Governo português “permite-nos prosseguir de forma consistente a nossa estratégia de internacionalização e reforçar de forma sustentável a nossa posição no mercado do Atlântico Sul.” Carsten Spohr manifestou a satisfação pelo anúncio feito pelo Executivo de avançar com o “processo de privatização integral da TAP Air Portugal. A experiência adquirida em anteriores aquisições demonstra que uma participação maioritária permite gerar benefícios adicionais para todas as partes envolvidas”.
E considera que a “TAP Air Portugal é uma companhia aérea sólida e rentável, nossa parceira de longa data na Star Alliance e uma referência internacional nas ligações aéreas do Atlântico Sul. A companhia distingue-se pela excelência dos seus profissionais e por um modelo de negócio sólido e atrativo”.
Porque quer o Governo vender já toda a TAP?
O primeiro-ministro, Luís Montenegro, colocou em cima da mesa a possibilidade de vender já a totalidade do capital da TAP neste processo que tem um horizonte até meados de 2028. É uma oportunidade, disse, de recuperar o dinheiro investido pelo Estado na TAP, considerando a oferta financeira da Lufthansa para a compra adicional dos 50,1% do capital do Estado que não estão contemplados na primeira fase da privatização.
Quem pode viabilizar (politicamente) a venda total da companhia?
Apesar de o ministro das Infraestruturas assumir que a venda total é a vontade do Governo — porque, avisou Miguel Pinto Luz, a TAP não está imune a novas crises e o Estado já não pode meter mais dinheiro — o Executivo não tem poder para a realizar sem apoio parlamentar. Para já, só pode alienar uma posição minoritária que vai até 49,9% do capital e que está aprovada em decreto-lei.
Só com o apoio de pelo menos um dos dois maiores partidos da oposição é que será possível avançar com uma privatização a 100% e para este objetivo o Governo conta mais com o PS do que com o Chega. No tempo em que António Costa era primeiro-ministro, a intenção era alienar a totalidade da TAP. Esta ambição foi moderada pelo sucessor na liderança do PS, Pedro Nuno Santos, e José Luís Carneiro manteve, para já, a orientação para uma venda minoritária da TAP.
Há uma “reflexão” a fazer com os partidos da oposição, mas não foi revelado um calendário para essa ponderação acontecer. A primeira reação socialista foi cautelosa, sinalizando o risco da precipitação. Miguel Pinto Luz revelou que o Governo informou previamente o PS e o Chega do resultado da privatização, bem como o Presidente da República.
Até quando vale o negócio? Quais os próximos passos?
A operação acordada com a Lufthansa tem previsto um calendário de realização até final de junho de 2028. Este é o prazo limite para obter a autorização dos reguladores, com o processo junto da Comissão Europeia a ser aquele que mais atenção mobiliza. A DG Comp, direção-geral da concorrência, vai analisar o impacto da integração da TAP no grupo da Lufthansa e pode impor remédios, como a cedência de slots em rotas e aeroportos onde se verifique uma maior concentração.
Por exemplo, em Lisboa, a TAP tem 50% do tráfego e vai elevar a quota para 56% ao associar-se com a empresa alemã. O Governo não espera que a avaliação desta operação seja tão demorada como a da compra da companhia italiana ITA que tinha maiores sobreposições de mercado com a empresa alemã. Não obstante, o contrato acautela que caso os remédios impostos sejam muito significativos, a Lufthansa possa reabrir a discussão sobre os termos do negócio com o Estado.
A estimativa é que o dossiê siga para Bruxelas no início do próximo ano depois do closing (fecho) da transação previsto para o final deste ano.
Quem vai gerir a TAP até lá?
Ao contrário do que chegou a ser admitido, a Lufthansa não pode entrar na administração da TAP antes de a Comissão Europeia aprovar a transação, embora esteja previsto que possa acompanhar a evolução da gestão da empresa para evitar eventuais desvios.
Até lá, a gestão executiva é da responsabilidade do Estado e o ministro das Infraestruturas reconhece que é preciso dar condições para que a atual equipa, em particular o presidente executivo Luís Rodrigues cujo mandato já terminou, se mantenha em funções. No limite até ao final do primeiro semestre de 2028. Essa questão ficou salvaguardada com a nova acionista, mas não se sabem mais detalhes.
Como é que Air France KLM reagiu? E os investidores?
O grupo mostrou-se “desapontado por não ter sido selecionado” para ficar com a TAP, mas deu nota de apreciar “o diálogo construtivo mantido ao longo do processo”.
Não tendo ficado com a TAP assume que o grupo Air France-KLM “continuará a ligar Portugal ao mundo através dos seus hubs e bases e avaliará todas as opções para aumentar a sua presença no país, bem como na região da América do Sul.”
Numa publicação nas redes sociais, o presidente executivo Benjamin Smith diz que o grupo apresentou uma oferta forte e abrangente, que respeitava a marca e a herança da TAP e que era ambiciosa para o futuro desenvolvimento da empresa. E deixa a certeza de que a perda da TAP não vai alterar a estratégia do grupo que vai continuar a trabalhar para receber a companhia escandinava SAS, a última aquisição realizada que ainda aguarda a autorização da Comissão Europeia.
As ações da Air France desvalorizaram 1,7% esta quarta-feira, mas a Lufthansa caiu 2,08%.