
“As dinâmicas nos mercados de obrigações são cada vez mais preocupantes e, em certa medida, fazem lembrar uma crise da dívida soberana“. É com esta frase que Hauke Siemßen, analista do Commerzbank, arranca uma nota difundida aos clientes do “gigante” bancário alemão. A pressão sobre França está a chegar a um nível que pode levar o BCE a comprar títulos de dívida do país que, sem consenso político para equilibrar as contas públicas, está em risco de sofrer um corte de rating. Já em Espanha, o anúncio de eleições antecipadas foi bem recebido pelos mercados – precisamente por se acreditar que, conforme o resultado, podem gerar-se condições para um consenso político maior do que o que houve nos últimos anos.
Durante anos, a dívida francesa foi tratada pelos mercados como um investimento quase tão seguro como a dívida alemã, o que se traduzia num diferencial pequeno entre a rentabilidade de investir nas obrigações alemãs e francesas. Mas essa perceção está a mudar rapidamente e a subida dos juros exigidos pelos investidores para financiar Paris e o alargamento desse diferencial (face à Alemanha) estão a reavivar a memória da crise das dívidas soberanas que, entre 2010 e 2012, começou na Grécia e acabou por atingir, em diferentes momentos, Irlanda, Portugal, Chipre, Itália e Espanha.
A situação atual não é uma repetição daquela crise. Mas a forma como a tensão se pode propagar pelos mercados tem alguns pontos de contacto importantes. E é isso que está a preocupar os investidores e analistas como Hauke Siemßen.
https://observador.pt/especiais/a-subita-revolta-nos-mercados-de-divida-mundiais-com-epicentro-nos-eua-e-como-ela-chega-ate-ao-seu-bolso/
O problema começa nas contas públicas francesas. A França tem acumulado défices orçamentais há mais de três décadas e não cumpre o limite europeu de 3% do PIB desde 2019. Para 2026, o défice deverá situar-se em torno de 5,4% do PIB, enquanto a dívida pública ronda os 119% do PIB, ou aproximadamente 3,6 biliões de euros.
O Governo liderado pelo primeiro-ministro Sébastien Lecornu apresentou uma proposta de orçamento para 2027 que pretende reduzir o défice para 5% do PIB, através de cerca de 54 mil milhões de euros em cortes de despesa e receitas (impostos) adicionais. O plano prevê, entre outras medidas, reduções de despesa na área das pensões e da saúde.
Mesmo assim, de acordo com a proposta de orçamento apresentada no dia 1 de outubro, a dívida pública deve subir em 2027 para 121,7% do PIB. Por comparação, Portugal terminou o segundo trimestre com uma dívida de 92,6% do PIB, segundo as contas do Banco de Portugal.
Este ajustamento orçamental acontece num contexto político particularmente difícil em França. O Governo não dispõe de maioria parlamentar e o país aproxima-se das eleições presidenciais de 2027, num cenário de crescente insatisfação social.
A Assembleia Nacional começa a discutir o orçamento a 13 de outubro, com uma primeira votação a 20 de outubro, e existe muito ceticismo nos mercados de que, mesmo que o orçamento seja aprovado, Paris tenha capacidade política para executar o plano apresentado.
A manifestação mais evidente desse ceticismo veio do mercado obrigacionista. A taxa implícita das obrigações francesas a dez anos aproximou-se dos 5%, um nível que não era observado desde 2002. Ao mesmo tempo, a diferença entre o juro pago pela França e o exigido à Alemanha para financiar dívida com a mesma maturidade ultrapassou os 150 pontos-base, ou seja, um ponto percentual e meio, antes de recuar para cerca de 130 pontos-base nesta terça-feira.
Há um mês, a diferença era de apenas 85 pontos-base.
https://observador.pt/2026/10/06/franca-protestos-dos-estudantes-ganham-dimensao-nacional-com-1-800-liceus-paralisados/
Esse diferencial — o chamado “spread OAT-Bund” — funciona como uma espécie de termómetro da perceção de risco. Quanto maior for a diferença, maior é o prémio que os investidores exigem para deter dívida francesa em vez de dívida alemã. E o nível atual corresponde a uma aproximação aos valores observados durante a crise europeia de 2011-2012.
No pico da crise das dívidas soberanas, o spread OAT-Bund oscilou num valor médio de 152 pontos-base, ao longo do mês de novembro de 2011.
França continua a ter acesso aos mercados de dívida, porém esse acesso está a tornar-se progressivamente mais caro e mais frágil, o que pode criar um círculo vicioso: juros mais elevados significam uma fatura maior do Estado com juros, embora o efeito seja gradual tendo em conta que os Estados vão emitindo nova dívida para substituir títulos mais antigos que vão sendo reembolsados aos investidores.
Uma fatura maior com pagamento de juros dificulta o equilíbrio das contas públicas. E se o mercado interpretar essa deterioração como sinal de menor capacidade para estabilizar a dívida, pode exigir juros ainda mais elevados. Foi precisamente este efeito “bola de neve” que esteve na origem da crise soberana da zona euro, na década passada.
No caso concreto de França, o país já pagou neste ano de 2026, até ao final de agosto, mais 8,5 mil milhões de euros em juros de dívida do que no período homólogo de 2025, de acordo com uma análise do Morgan Stanley. Este efeito tende a agravar-se à medida que o Tesouro francês enfrenta condições de mercado cada vez mais difíceis, o que está a criar pressão para que o Banco Central Europeu (BCE) possa voltar a intervir nos mercados de dívida com a compra de títulos franceses (e, eventualmente, de outros países).
O BCE lançou, há alguns anos, um mecanismo a que chamou “Instrumento de Proteção de Transmissão” (TPI, na sigla original), o que, na prática, significa que, ao abrigo desse programa, a autoridade monetária pode comprar títulos de um determinado país que esteja sob pressão dos mercados de dívida – sob o pretexto de que, numa situação em que um país esteja com juros demasiado elevados, a política monetária seguida pelo BCE pode deixar de ter a tração desejada, pelo que se justifica uma intervenção.
Esse programa nunca foi utilizado, na prática, mas “muitos investidores estão a especular que o BCE pode vir em socorro de França”, afirma o Commerzbank. Porém, a convicção deste banco alemão é que o banco central “deverá esperar, para já”: “é pouco provável que o BCE queira aliviar a pressão sobre os decisores políticos franceses – que são, em última análise, responsáveis pelos problemas orçamentais – demasiado cedo“.
Pressão alastra-se na Europa. Portugal (ainda) resguardado
Nos últimos dias, a pressão deixou de estar limitada às obrigações francesas. Os spreads de Itália, Bélgica e Grécia também aumentaram, enquanto a dívida alemã beneficiou da procura por ativos considerados mais seguros. No caso de Itália, o prémio face à dívida alemã aproximou-se dos 110 pontos-base e, mesmo com o ligeiro alívio nesta terça-feira, ainda superava os 105 pontos-base.
Este é o tipo de contágio que se verificou na crise da dívida da década passada: nesta fase, um investidor que conclua que o risco soberano europeu aumentou pode não vender apenas títulos franceses. Pode reduzir a exposição a vários países da zona euro, sobretudo aqueles que apresentam níveis elevados de dívida, défices persistentes ou maior incerteza política.
Foi o que aconteceu, em cadeia, durante a crise de 2010-2012. À medida que aumentavam as dúvidas sobre a capacidade de alguns Estados para pagar a sua dívida, os investidores passaram a exigir prémios de risco cada vez maiores. A subida dos juros agravou as contas públicas, enfraqueceu a economia e, em alguns casos, pressionou também os bancos nacionais que detinham dívida soberana nos seus balanços.
A crise acabou, também, por evidenciar a ligação por vezes perigosa entre Estados, bancos e economia real: Estados mais frágeis significavam bancos mais vulneráveis; bancos mais vulneráveis exigiam mais apoio público; e esse apoio podia, por sua vez, agravar as contas dos Estados.
No caso de França, não se trata de uma pequena economia da chamada “periferia” da zona euro, como foram Grécia ou Portugal. Trata-se da segunda maior economia da zona euro e um dos maiores emissores de dívida pública do mundo.
O Tesouro francês prevê necessidades de financiamento de cerca de 339,7 mil milhões de euros em 2027 e emissões de dívida de aproximadamente 340 mil milhões. E, ao contrário de Itália, onde a maior parte da dívida pública é detida por investidores nacionais, mais de metade da dívida francesa pertence a investidores estrangeiros, que tendem a desfazer-se dos seus investimentos mais rapidamente quando a situação se torna instável.
Já Portugal, cujos juros a 10 anos superaram os 4% na última semana mas voltaram, nesta terça-feira, a descer abaixo desse valor (para 3,95%, 48 pontos acima da Alemanha), a perceção de risco continua a ser beneficiada pelas sucessivas revisões positivas da notação de crédito, à conta da redução da dívida, do excedente orçamental e do crescimento económico acima da média europeia.
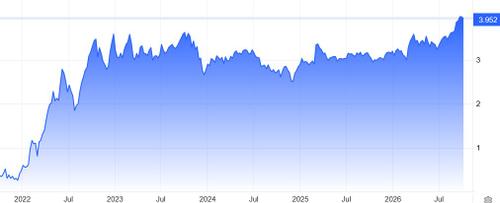
A mais recente foi a da agência Fitch, no início de setembro, que colocou o rating de Portugal em A+, precisamente o mesmo nível que tem França, país sobre o qual se especula que poderá ter uma redução do rating nos próximos tempos. Na sexta-feira, outra agência, a Moody’s, considerou que a passagem do orçamento para 2027 está envolta em grande incerteza e a fragmentação política que existe no país irá tornar ainda mais difícil o equilíbrio das contas públicas.
Esta influente agência de notação financeira tem prevista uma atualização do rating no dia 23 de outubro e a “perspetiva negativa” que neste momento está atribuída à notação atual faz com que uma revisão em baixa seja um cenário provável.
Mesmo sem risco de que Portugal também venha a sofrer um corte de rating, o aumento dos custos absolutos das emissões de nova dívida já está a ter um impacto orçamental. No documento pré-orçamental entregue pelo Governo à Assembleia da República, conhecido como o “Quadro de Políticas Invariantes“, Joaquim Miranda Sarmento já revelava que na proposta de Orçamento do Estado para 2027 deverá estar previsto um aumento de 776 milhões de euros da despesa com juros da dívida, o que significa um aumento de 10% naquilo que o Estado tem de pagar aos investidores (e deixa de poder gastar noutras áreas).
Mas pode ser ainda pior, tendo em conta que essa previsão foi feita antes da recente subida das taxas de juro por parte do BCE, que poderá não ter sido a última deste ano.
Instabilidade política em Espanha? Investidores veem copo meio cheio
Os investidores no mercado de dívida receberam com otimismo a notícia de que o presidente do Governo espanhol, Pedro Sánchez, anunciou a antecipação das eleições legislativas, que só deveriam realizar-se em 2027, para o próximo dia 29 de novembro. Sánchez fez o anúncio numa comunicação ao país, na segunda-feira, a partir do Palácio de La Moncloa.
Em reação a esta notícia, as taxas de juro de Espanha baixaram dos 4,16% para menos de 4,10%, um indicador de que a súbita indefinição política que emergiu no país vizinho não está a assustar os investidores – pelo contrário. Na opinião de Martin Wolburg, economista sénior da Generali Investments, a convocação antecipada de eleições poderá contribuir para desbloquear a situação política e facilitar a aprovação de um novo Orçamento do Estado, sendo um governo de centro-direita o cenário que os mercados consideram atualmente mais provável.
https://observador.pt/2026/10/05/espanha-pedro-sanchez-convoca-eleicoes-antecipadas-para-29-de-novembro/
Para este analista, as eleições antecipadas convocadas em Espanha têm um impacto “moderadamente positivo” na perceção de risco face ao país, “uma vez que oferecem uma oportunidade para ultrapassar o bloqueio político e orçamental que tem marcado os últimos anos”. Porém, “o fator decisivo será o surgimento de uma maioria clara”, porque, “sem ela, Espanha poderá continuar presa à fragmentação parlamentar e à incerteza orçamental” que fez com que tenha sido impossível aprovar um novo orçamento desde 2023 (com o Governo a ter de negociar a legislação orçamental voto a voto).
Um governo de centro-direita (PP-Vox) é o cenário atualmente refletido pelas sondagens “e aquele que, provavelmente, seria mais bem recebido pelos mercados, devido à sua maior capacidade para aprovar orçamentos e implementar medidas favoráveis ao crescimento económico”, acrescenta a Generali Investments, notando que “os principais desafios estruturais de Espanha são a habitação, a sustentabilidade das finanças públicas e a manutenção do crescimento económico, à medida que fatores como o turismo e a imigração perdem intensidade”.
Se a dificuldade em aprovar um orçamento em França preocupa os analistas, o mesmo não parece acontecer em relação a Espanha. Com a convocação de eleições antecipadas no país-vizinho, o Danske Bank afirma, em nota de análise, que “parece, agora, mais improvável que haja um orçamento acordado para 2027, o que significa que Espanha pode voltar a prolongar o orçamento anterior, em duodécimos, mantendo a política orçamental praticamente estável e o rácio dívida/PIB numa trajetória decrescente”.