
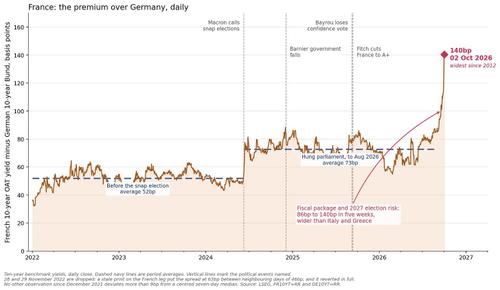
Esta semana, França pagou mais do que a Itália e a Grécia para se financiar a dez anos. O spread entre as obrigações francesas e alemãs a dez anos, que viveu entre 40 e 50 pontos base durante a maior parte da última década, passou os 130 pontos base a 1 de outubro e tocou os 140 no dia seguinte, o valor mais alto desde a crise do euro de 2012. A taxa francesa a dez anos chegou a 4,9%, um nível que não se via desde 2008. Os seguros contra incumprimento da dívida francesa, os CDS, mais do que duplicaram num mês. Nada disto foi desencadeado por más notícias. Foi desencadeado pelo orçamento.
A 1 de outubro, o primeiro-ministro Sébastien Lecornu apresentou a proposta de orçamento para 2027: 54 mil milhões de euros de consolidação, 43 dos quais em medidas novas, para levar o défice de 5,4% do PIB este ano para 5% no próximo. O mercado leu os números e vendeu. Um défice de 5% não estabiliza uma dívida que vai chegar a 121,7% do PIB em 2027. Só os juros vão custar 91 mil milhões de euros no próximo ano, contra 79 mil milhões este ano, e já são a maior rubrica do orçamento do Estado a seguir às pensões. Um país que se endivida a 4,9% para pagar juros a 4,9% não está a consolidar. Está a capitalizar.
O spread dos boomers
O meu amigo e antigo colega Hanno Lustig, de Stanford, publicou a 3 de outubro a melhor explicação curta do que se está a passar, num texto a que chamou “Le Boomer Spread”. A pergunta dele é a certa: porquê a França, e porquê agora? A Itália tem mais dívida. A Grécia tem mais história. E no entanto foi a França que o mercado escolheu, e Lustig dá quatro razões.
A primeira é quem recebe primeiro. Desde 2022, todos os governos franceses que tentaram tocar nas pensões caíram ou recuaram. Michel Barnier caiu em dezembro de 2024, em parte por causa de um adiamento de seis meses na atualização das pensões. François Bayrou caiu em setembro de 2025, depois de propor 44 mil milhões de cortes. Lecornu sobreviveu suspendendo por inteiro a reforma das pensões de 2023, o que deixa a idade legal de reforma congelada nos 62 anos e 9 meses, a mais baixa da zona euro tirando a Bulgária. Como John Burn-Murdoch mostrou no Financial Times, os franceses com mais de 65 anos têm hoje rendimentos médios superiores aos da população em idade ativa, o único país do Ocidente onde isso acontece. Nas palavras de Lustig, a classe política francesa sinalizou ao mercado obrigacionista que os pensionistas são os credores mais privilegiados da receita do Tesouro. Quem tem uma OAT na carteira está subordinado a um reformado em Nice. Duas semanas antes de cair, Bayrou disse-o na televisão com a clareza de um homem que já não tinha nada a perder: os jovens são as primeiras vítimas da dívida, e tudo isto está a ser feito “pour le confort des boomers”.
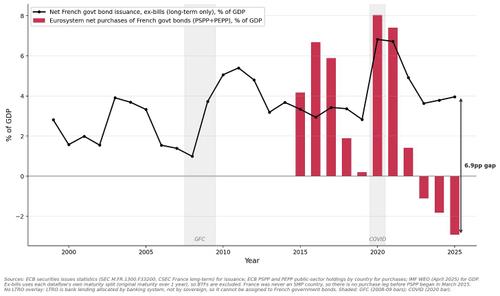
A segunda razão é que a parte longa da curva de rendimentos francesa nunca foi posta à prova. Entre 2015 e 2022, o Eurosistema comprou mais obrigações francesas do que o Estado francês emitiu em cinco de oito anos. O setor privado foi vendedor líquido de dívida francesa ao Banco de França. A formação de preços na parte longa da curva esteve desligada. Em 2026, com o BCE a encolher o balanço, os investidores privados têm de absorver emissões líquidas equivalentes a 7,5% do PIB, o valor mais alto da amostra de Lustig. Pela primeira vez numa década, a França está a descobrir quanto custa a sua dívida quando alguém tem de a querer.
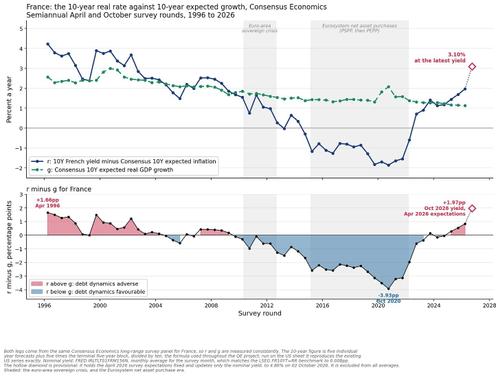
A terceira é a distância entre a capacidade orçamental percebida e a real. Em outubro de 2020, a França financiava-se a dez anos a uma taxa real perto de menos 2%, e a diferença entre a taxa de juro real e o crescimento real esperado, o famoso r menos g, bateu no fundo em menos 3,9 pontos percentuais. Um governo cujo custo de financiamento está muito abaixo da sua taxa de crescimento pode ter défices para sempre e ver o rácio da dívida descer. Os políticos franceses tiraram a conclusão fácil e desperdiçaram a década. Desde então a diferença virou mais de 5,5% e está agora em mais 1,9%. O espaço orçamental que justificou os tetos à energia de 2022, os cortes de impostos e o recuo nas pensões foi, na expressão de Lustig, fabricado pelas compras do BCE. Desapareceu todo.
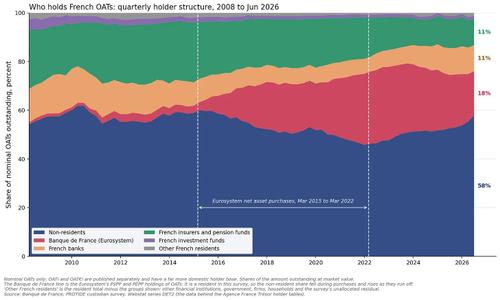
A quarta é quem tem o papel. Uma década de juros a zero esvaziou os compradores tradicionais. As seguradoras e os fundos de pensões franceses tinham cerca de um quarto da dívida negociável do Estado em 2014; hoje têm menos de 11%. O comprador marginal de dívida francesa é agora um não residente, e os não residentes detêm 57,5% dela. Os não residentes não têm de comprar obrigações francesas. Têm Bunds, Treasuries e gilts, e são pagos para comparar. Repare-se também na faixa vermelha do gráfico: 18% das OAT estão no Banco de França por conta do Eurosistema, compradas durante o quantitative easing e agora a vencer sem reinvestimento. Essa fatia volta mais à frente neste texto, porque há um candidato presidencial que lhe quer deitar fogo.
Juntem-se as quatro e o spread deixa de ser um mistério. A França prometeu aos pensionistas o primeiro direito sobre uma receita cujo custo de financiamento subiu cinco pontos e meio, no momento em que o único comprador indiferente ao preço saiu do mercado e o comprador sensível ao preço tomou o seu lugar. A surpresa, diz Lustig, é o spread não ser maior.
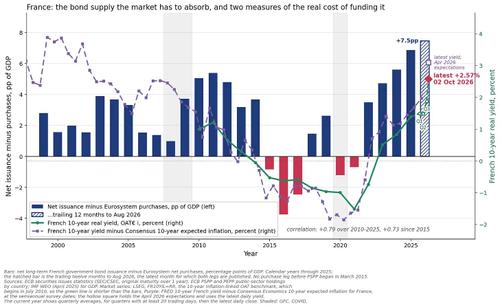
O último gráfico de Lustig põe o mecanismo numa só imagem. As barras são o papel francês que o mercado privado teve de absorver em cada ano, descontadas as compras do Eurosistema; as linhas são duas medidas da taxa real que a França paga. Quando as barras ficaram negativas, entre 2015 e 2017 e outra vez em 2020 e 2021, a taxa real ficou negativa com elas. Agora as barras são as mais altas da série e a taxa real é a mais alta desde 2011. A correlação anda perto de 0,8. A França não está a ser castigada por um humor de mercado. Está a pagar por uma quantidade.
A aritmética de uma queda lenta
Ajuda ver o problema francês como uma soma e não como um drama. A dívida estava em 3.595 mil milhões de euros no fim de junho, 119% do PIB, e o próprio Governo projeta 121,7% para o próximo ano. O défice foi de 5,1% em 2025, será de 5,4% em 2026 contra os 5,0% orçamentados, e deverá descer para 5,0% em 2027. Os juros sobem de 79 para 91 mil milhões, e a trajetória do próprio Ministério das Finanças, citada pela Radio France, põe-nos perto de 124 mil milhões em 2030.
Com a dívida em 120% e o custo médio da dívida a caminho da taxa de mercado atual, o saldo primário de que a França precisa só para manter o rácio parado é um excedente de cerca de 1% a 2% do PIB, conforme o crescimento nominal em que se acredite. A França tem um défice primário de cerca de 3%. A distância entre onde está e onde precisa de estar é de quatro a cinco pontos do PIB, qualquer coisa como 120 a 150 mil milhões de euros por ano, todos os anos. O pacote de Lecornu são 43 mil milhões, em ano pré-eleitoral, de um governo minoritário que já perdeu dois antecessores por somas menores.
É por isso que o mercado mudou de registo. Até ao verão, os spreads franceses refletiam risco político: quem governa, por quanto tempo, com que maioria. Desde setembro refletem risco de crédito. O ING nota que os CDS franceses a cinco anos alargaram 36 pontos base, para 72, desde o início do mês. Os investidores já não perguntam se Lecornu sobrevive ao outono. Perguntam quem, em 2035, vai ser pago por inteiro.
O que o BCE vai fazer, e o que pode fazer
Christine Lagarde disse ao La Croix esta semana que a situação da dívida francesa é séria, a 120% do PIB, e que não há um caminho para a fazer descer. Uma presidente do BCE não costuma nomear um Estado-membro. O BCE tem três instrumentos e um problema com cada um.
O primeiro é o Instrumento de Proteção da Transmissão, o TPI, criado em julho de 2022 para travar alargamentos de spreads por razões que o BCE considere injustificadas. A elegibilidade tem quatro condições: cumprimento das regras orçamentais europeias, ausência de desequilíbrios macroeconómicos graves, sustentabilidade da dívida e políticas sólidas. A França está em procedimento por défice excessivo desde julho de 2024, o défice sobe em vez de descer, e o spread é consequência direta das suas próprias escolhas orçamentais. Pelo regulamento do próprio BCE, a França não qualifica, e o argumento de Lustig mantém-se: se o BCE comprar na mesma, volta a ligar a máquina que produziu o problema, políticos a lerem como espaço orçamental uma curva de rendimentos fabricada por um banco central.
O segundo são as Transações Monetárias Definitivas, as OMT, o instrumento de Draghi de 2012, que nunca foi usado. Exige um programa com o Mecanismo Europeu de Estabilidade, o que quer dizer condições, o que quer dizer um governo francês a assinar um memorando sobre pensões com Bruxelas e Frankfurt a meio de uma campanha presidencial. A capacidade total de empréstimo do MEE é de 500 mil milhões de euros, contra uma dívida francesa de 3,6 biliões, pelo que o programa seria simbólico e o trabalho seria feito pelas compras do BCE. O problema é o símbolo. Nenhum político francês vivo consegue assiná-lo e sobreviver.
O terceiro é a taxa de juro, e é aqui que a comparação com 2012 se desfaz. Quando Mario Draghi disse “whatever it takes”, em julho de 2012, a inflação na zona euro descia para 2% e ia continuar a descer para zero. Comprar obrigações era coerente com o mandato; ele tinha a inflação do seu lado. Lagarde não tem. A guerra do Irão desta primavera voltou a empurrar os preços da energia para cima; a inflação na zona euro foi de 3,3% em agosto, um máximo de três anos, e o BCE subiu as taxas em junho e outra vez em setembro, para uma taxa de depósito de 2,5%. A próxima reunião é a 29 de outubro. Um BCE que está a apertar para combater a inflação não pode comprar dívida francesa em grande escala sem dizer, na mesma frase, que está a aliviar. Diz-se muito que Lagarde não é Draghi, e é verdade que ela é uma política e ele era um banqueiro central. Mas a diferença mais funda não está na pessoa. O “whatever it takes” de Draghi foi barato porque a inflação o tornou gratuito. Hoje custaria ao BCE o mandato da estabilidade de preços, em público, com a Alemanha a ver.
Então, o que vai fazer o BCE? A minha leitura, com confiança moderada, é esta. Vai falar, como Lagarde já começou a fazer, e vai esperar. Não vai usar o TPI só para a França. Se, e só se, o spread francês começar a arrastar a Itália e a Espanha, como aconteceu durante um dia a 2 de outubro, quando o spread italiano a dois anos face à Alemanha quase duplicou, há de encontrar maneira de chamar ao movimento uma dinâmica desordenada e intervir, provavelmente dobrando os reinvestimentos e sinalizando antes de comprar seja o que for, e vai vestir a intervenção como proteção da transmissão para toda a área da moeda. Robin Brooks, que foi economista-chefe do Institute of International Finance, é mais cínico e mais confiante: diz que o BCE vai obviamente entrar para pôr um teto aos juros, como fez pela Itália em 2022, porque o norte pouco endividado já não tem estômago para dizer que não. Pode ter razão quanto ao desfecho. Não tem razão quanto ao preço. Em 2022 o BCE pôs um teto aos juros italianos enquanto a inflação era um choque de oferta que tinha decidido ignorar. Pôr um teto aos juros franceses em 2026 é dizer aos aforradores alemães que a sua inflação vai ficar acima do objetivo para que os reformados franceses continuem a reformar-se aos 62 anos. É outra transação política, e o Bundesbank sabe-o.
Há mais uma coisa que o BCE pode fazer, e é a que mais importa. Pode deixar o mercado trabalhar durante algum tempo. Uma taxa de juro a subir é a única alavanca que alguma vez se encontrou para mover um parlamento francês em matéria de pensões. Barnier e Bayrou não conseguiram. O spread talvez consiga.
A eleição
A França vota a 18 de abril de 2027, com segunda volta a 2 de maio. Emmanuel Macron não se pode recandidatar. As sondagens têm sido estáveis na forma há um ano e brutais no conteúdo. Jordan Bardella lidera a primeira volta com cerca de 35% em todos os estudos, com quinze a vinte pontos de avanço sobre o segundo classificado. Marine Le Pen, cuja condenação foi confirmada em recurso a 7 de julho mas cuja inelegibilidade foi encurtada o suficiente para talvez ainda se poder candidatar, tem o mesmo número. Atrás deles, o centro está em guerra consigo próprio. Édouard Philippe está entre 16% e 18% e a descer. Gabriel Attal está entre 12% e 15% e não se afasta. Bruno Retailleau, candidato dos Republicanos desde abril, está entre 8% e 10%. Raphaël Glucksmann está entre 10% e 13%. E Jean-Luc Mélenchon está entre 15% e 17% e a subir. Em maio, a Odoxa tinha-o empatado com Philippe no segundo lugar que dá acesso à segunda volta. A expressão da sondagem foi “coup de tonnerre”. Em todos os cenários de segunda volta testados, Bardella ganha: 52 contra 48 a Philippe no mais apertado, 74 contra 26 a Mélenchon no mais folgado.
Para quem tem dívida francesa, a primeira volta importa mais do que a segunda, porque decide quem será a alternativa à extrema-direita. Se for Philippe ou Attal, a segunda volta é uma disputa entre dois candidatos que pelo menos reconhecem que a dívida se paga em euros. Se for Mélenchon, a França passa duas semanas a discutir se a paga de todo. Mélenchon ressuscitou a velha proposta de anular os 630 mil milhões de euros de dívida francesa detidos pelo Banco de França por conta do BCE, 18% do total, nas palavras dele para os tirar dos cofres e deitar ao fogo, ou, na versão mais branda, para os pôr no frigorífico. Propõe também revogar a reforma de 2023, voltar aos 62 anos e depois aos 60 com 40 anos de descontos. A 11 de setembro, o governador do Banco de França, Emmanuel Moulin, chamou à proposta sobre a dívida ilegal, perigosa e inútil, e disse que executá-la equivaleria a sair do euro. Tem razão nas quatro coisas. Anular dívida detida pelo próprio banco central não anula nada: muda o buraco do balanço do Tesouro para o balanço do Banco de França, que pertence ao Tesouro. O que consegue é dizer a todos os detentores estrangeiros dos outros 82% que o Estado francês começou a decidir quais das suas promessas são provisórias. Romain Wacziarg, coautor de Lustig no The Two Cents, disse-o com precisão nos comentários ao texto: qualquer investidor razoável ouve “anular” e percebe “incumprir”.
O Rassemblement National é a outra incógnita, e aqui a resposta honesta é que o mercado ainda não sabe o que pensar. O programa de Bardella, tal como está, promete energia mais barata através de um corte do IVA, reforma mais cedo para carreiras longas e uma política económica de “França primeiro”, nada disto financiável a 4,9%. Mas Bardella passou um ano a falar como um homem que quer ser levado a sério por quem compra obrigações, e o mercado tem um modelo para isso: Giorgia Meloni, que chegou ao poder em 2022 entre avisos de catástrofe italiana e cuja Itália se financia hoje mais barato do que a França. O Rassemblement National apresenta o seu contraorçamento na próxima semana. Se se ler como Meloni ou como Mélenchon, mexe mais com o spread do que qualquer coisa que Lecornu faça.
Há um precedente do que acontece quando um governo testa um mercado de dívida que já decidiu o que pensa, e é britânico. Em setembro de 2022, Liz Truss anunciou cortes de impostos sem financiamento; em cinco dias o Banco de Inglaterra estava a comprar gilts para impedir o colapso dos fundos de pensões, e em quatro semanas ela tinha-se demitido. O Banco comprou tempo. Não comprou solvência, e não a salvou a ela. O dia do acerto de contas da França vai parecer-se com isto: não um incumprimento, não um resgate, mas um mercado que obriga um governo a fazer em quinze dias o que os parlamentos recusaram fazer em quatro anos. A questão é só qual governo, e se acontece antes da eleição, durante, ou nos primeiros meses de uma presidência Bardella.
É o fim do euro?
Façamos a pergunta sem rodeios. A França não pode ficar sem euros como uma família fica sem dinheiro; só pode chegar ao preço a que ninguém lhe empresta. E depois? Há quatro caminhos, e dou a cada um uma probabilidade em que tenho pouca confiança, porque a única previsão honesta sobre uma crise política é uma distribuição.
O primeiro caminho é o ajustamento sob coação. Um governo francês, este ou o próximo, faz o que a Itália fez com Mario Monti em 2011: uma reforma das pensões e um excedente primário impostos pelo spread e vendidos ao público como soberania. É o caminho mais provável, talvez uma hipótese em duas, e é o que o BCE devia querer, porque é o único que resolve o problema em vez de o adiar.
O segundo é uma rede de segurança com condições: as OMT ou uma variante do TPI, com um memorando leve o bastante para um governo francês o assinar. Talvez uma em cinco. Seria uma humilhação política para a França e uma dor de cabeça jurídica para o BCE, e manteria o euro inteiro à custa de confirmar que as regras da moeda se aplicam aos pequenos e se dobram para os grandes.
O terceiro é uma rede de segurança sem condições: o BCE compra dívida francesa, chama-lhe proteção da transmissão e aceita inflação acima do objetivo durante o tempo que for preciso. Talvez uma em cinco, também. O euro sobrevive a este caminho, mas como outra moeda, mais perto da lira do que do marco, e o tribunal constitucional alemão, que já decidiu uma vez sobre os limites das compras do BCE, seria chamado a decidir outra vez.
O quarto é aquele sobre o qual toda a gente pergunta: incumprimento, reestruturação ou saída da França. Ponho-o abaixo de uma em dez, e pô-lo-ia mais baixo se Mélenchon não estivesse nos 17%. A França não é a Grécia. A Grécia era 2% da economia da zona euro e o MEE podia absorvê-la. A França é 20%, a sua dívida é mais de um quarto de toda a dívida soberana da zona euro, e 57,5% dela está lá fora, nos bancos, seguradoras e fundos de pensões dos vizinhos da França. Uma reestruturação francesa não seria um acontecimento francês. Seria o fim do euro como ativo de reserva e o princípio de uma crise bancária europeia, e todos os ministros das Finanças do Eurogrupo o sabem. Esse conhecimento é ao mesmo tempo a proteção da França e o seu risco moral: demasiado grande para falir também é demasiado grande para disciplinar.
A resposta é portanto não, uma crise francesa não é o fim do euro. É uma coisa mais desconfortável. É o momento em que as duas ficções fundadoras do euro se encontram: a de que o BCE nunca financia governos, e a de que as regras obrigam todos por igual. Uma delas cede. Se o BCE aguentar, a França ajusta e o euro mantém o seu carácter alemão. Se o BCE ceder, o euro mantém a França e perde o carácter. De uma maneira ou de outra, a moeda sobrevive. O que não sobrevive é a pretensão de que as duas ficções eram verdade.
O que Portugal devia estar a fazer agora
Portugal tem uma vantagem nisto tudo. A memória. Há quinze anos era Portugal que pagava mais do que a Itália, Portugal que perdia o mercado, Portugal que assinava o memorando. Em agosto, Portugal financiou-se a dez anos a 3,65% enquanto a França pagava mais de 4%; esta semana a França pagou 4,9%. Na Fitch, Portugal e França têm hoje a mesma notação, A+. Em 2011 esta frase seria uma piada. Não há nela conforto nenhum, só uma janela.
A primeira coisa a fazer é ter um excedente, e levá-lo a sério. O Governo prevê um saldo perto de zero este ano e um excedente de 0,1% a 0,2% do PIB em 2027. Duas décimas são um erro de arredondamento que um trimestre mau ou uma votação no parlamento transformam em défice. Toda a gente sabia que défices de 5% são perigosos. A lição da França é outra: a capacidade orçamental desaparece em semanas, e a única almofada que existe quando desaparece é a que se construiu quando ninguém a pedia. A dívida portuguesa está em 88% do PIB, a caminho dos 75% que o ministro das Finanças quer para o fim da década. A 2 de outubro, quando a França espirrou, o spread italiano a dois anos duplicou num dia. O português também vai duplicar, da próxima vez, faça Lisboa o que fizer. A diferença entre um país que atravessa esse dia e um que não o atravessa é o excedente primário que leva consigo. Dois por cento do PIB, não duas décimas.
A segunda coisa é reconhecer a doença francesa quando no-la oferecem, porque está a ser oferecida agora, com as mesmas palavras. O mercado francês está a castigar um país que fez dos pensionistas os credores privilegiados do Estado. Em Lisboa, o PS e o Chega propuseram cada um aumentos permanentes das pensões mais baixas que, juntos, custariam 2 mil milhões de euros por ano, cerca de 0,7% do PIB, e que, diz o ministro das Finanças, bastariam para pôr o orçamento de 2027 em défice. A resposta do próprio Governo, anunciada durante um debate de moção de censura em setembro, foi um suplemento extraordinário de pensões de 400 milhões de euros, pago com a pensão de dezembro a toda a gente com pensão até três vezes o indexante dos apoios sociais. É o terceiro ano seguido em que Portugal paga um suplemento destes. Extraordinário é a palavra errada para uma coisa que acontece todos os anos; a palavra certa é um aumento permanente que ninguém orçamentou. As pensões já acrescentam 2 mil milhões de euros à despesa de 2027 antes de qualquer medida nova, pela atualização e pelo número crescente de pensionistas. É exatamente a sequência que a França seguiu: uma atualização aqui, um suplemento ali, um recuo na idade da reforma, cada um pequeno, cada um defensável na televisão, cada um um sinal ao mercado sobre quem recebe primeiro. O spread não chega quando a medida passa. Chega anos depois, quando o BCE deixa de comprar e alguém tem de querer as obrigações.
A terceira é usar a janela para alongar a dívida enquanto é barata. O problema francês de 2026 é um problema de refinanciamento: 7,5% do PIB em emissões líquidas que os investidores privados têm de absorver num só ano. A agência de gestão da dívida portuguesa tem feito bem em matéria de maturidades, e deve continuar, a emitir longo enquanto a dívida portuguesa a dez anos negoceia abaixo da francesa e antes do dia em que deixe de negociar.
A quarta é a mais difícil, porque é aquela em que a França falhou. O sistema de pensões português faz a mesma promessa que o francês, com uma população mais velha e uma natalidade mais baixa, e é financiado pela mesma aritmética: os trabalhadores deste ano a pagar os pensionistas deste ano, com o Estado a cobrir a diferença. Já defendi noutro lado que os velhos estão a expropriar os novos, e não vou repetir aqui o argumento. Noto só o que a França nos ensinou esta semana sobre o seu preço. Uma promessa de pensões em que não se pode tocar é um crédito privilegiado sobre o Estado, e um crédito privilegiado sobre o Estado é um crédito subordinado para toda a gente que lhe empresta. O mercado acaba por pôr preço a esse crédito, e quando o faz são os jovens que pagam, em impostos mais altos, em menos crescimento e na dívida que herdam. Bayrou disse-o antes de cair. O spread francês está a dizê-lo agora.
A janela que Portugal tem não é grande nem é permanente. Foi aberta pelos excedentes de 2023, 2024 e 2025, e fecha-se no primeiro ano em que tratarmos o excedente como um fundo para distribuir e não como um muro para levantar. A França é o que um país parece doze anos depois de ter deixado de levantar o muro. Não estamos lá. Devíamos garantir que nunca descobrimos quanto custa chegar.