
Um crédito à habitação típico em Portugal, com taxa variável, poderá ter subidas superiores a 90 euros caso outubro seja o mês em que acontece a revisão periódica da prestação. O aumento é resultado da recente subida das taxas Euribor, que servem de indexante aos créditos, num contexto de uma inflação demasiado elevada que está a desestabilizar os mercados financeiros mundiais.
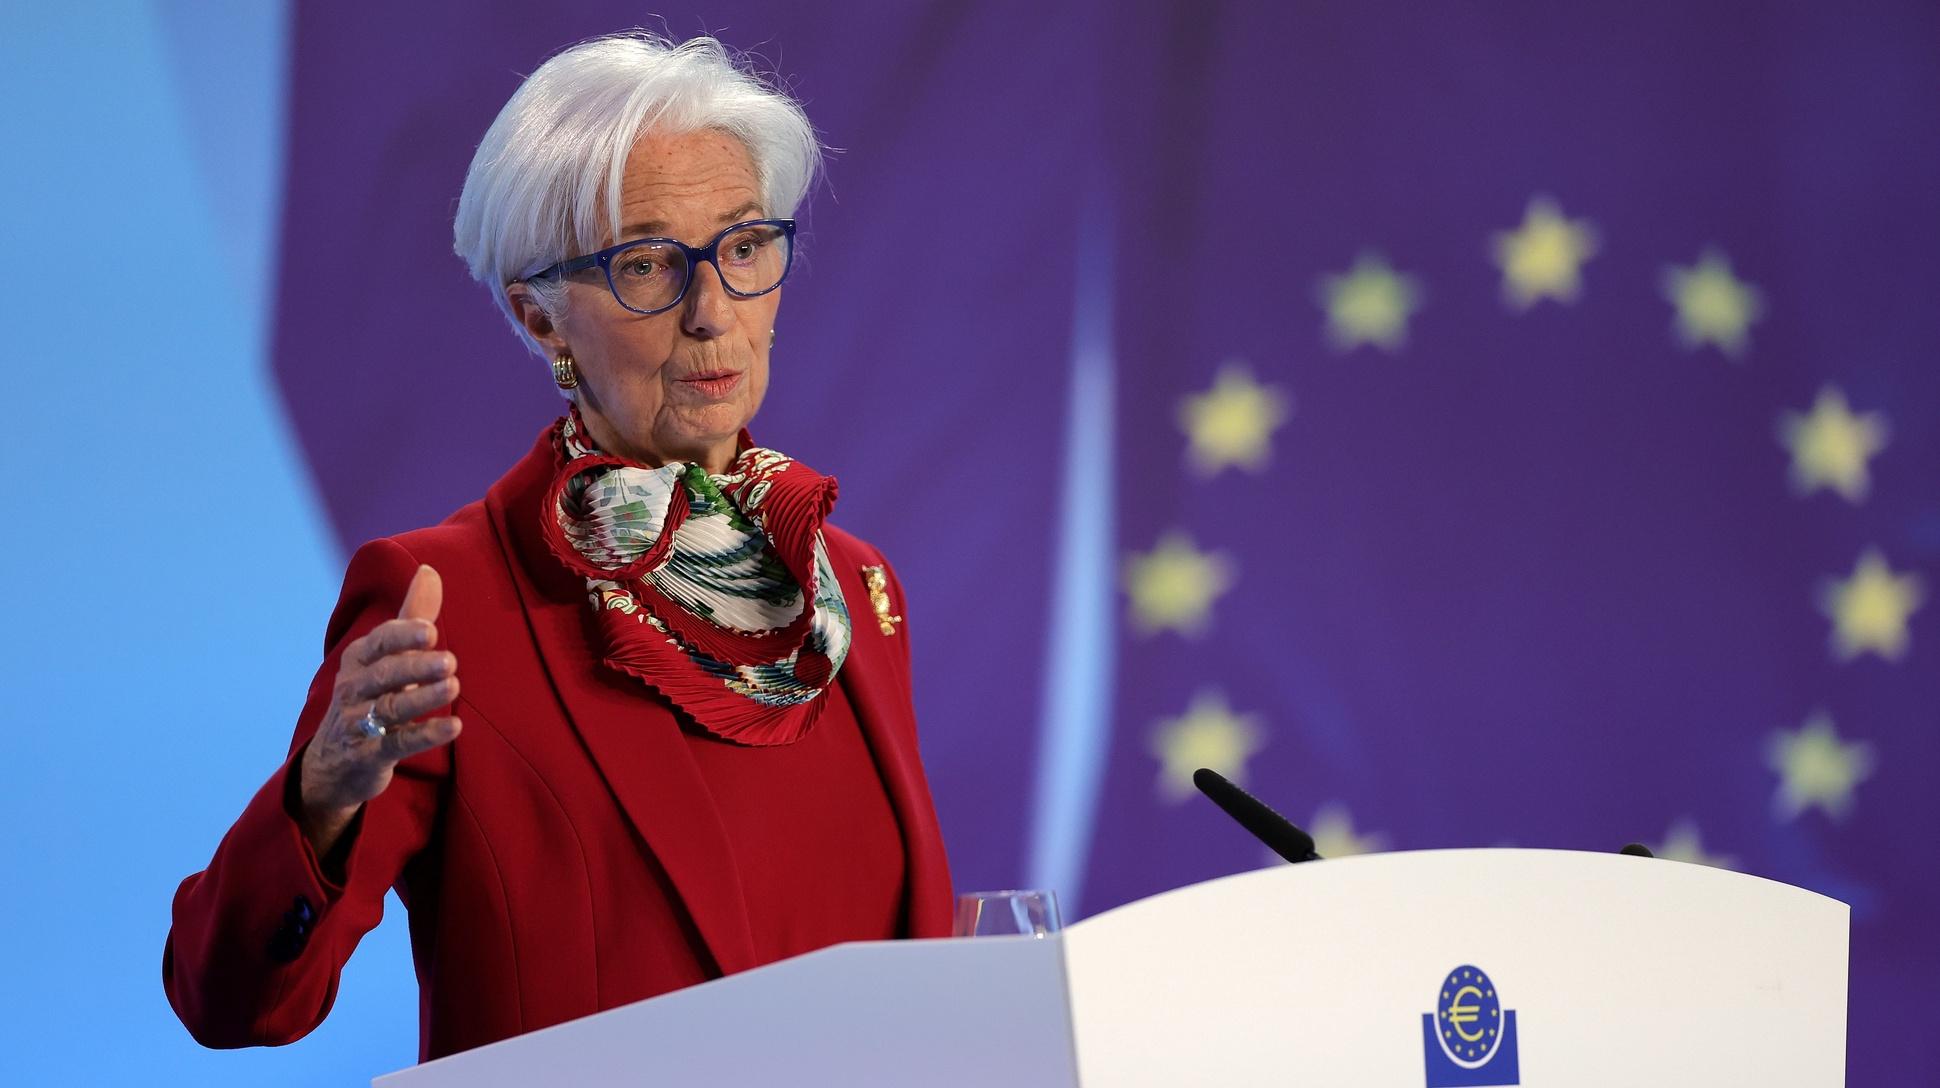
Na audição trimestral que faz no Parlamento Europeu, a presidente do BCE afirmou que não se está a notar na evolução dos salários uma reação significativa ao choque energético, pelo menos para já. Este é um dado crucial porque uma subida demasiado rápida dos salários, que divergisse do crescimento da produtividade, poderia indicar que a inflação estaria a enraizar-se de forma perigosa na economia.
A remuneração por trabalhador cresceu 3,3% no segundo trimestre, uma desaceleração face aos 3,6% no primeiro trimestre, o que sinaliza que, apesar do aumento dos preços da energia, as negociações salariais na zona euro não estão a dar sinais de que as expectativas de inflação estejam a descontrolar-se – aquilo que os bancos centrais querem evitar.
A manter-se este cenário, o BCE poderá quase “ignorar” o impacto dos preços da energia na zona euro, esperando que o choque passe sem ter, forçosamente, de dar uma resposta com política monetária mais apertada. Foi este sinal que Christine Lagarde deu nesta segunda-feira, uma indicação de que a autoridade monetária quer gerir a política monetária de “forma ponderada”, ou seja, não é provável que a taxa de juro suba em outubro depois do aumento de setembro (e de junho).
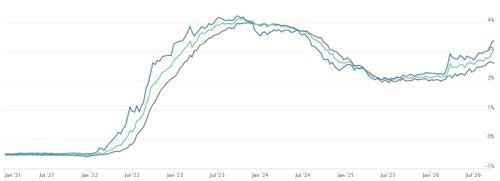
Porém, embora as declarações de Lagarde tenham posto alguma água na fervura, as taxas Euribor continuam em níveis mais elevados do que há poucos meses. A Euribor a seis meses, que passou em janeiro de 2024 a ser a mais utilizada em Portugal nos créditos à habitação com taxa variável, subiu nesta terça-feira para 3,103%, um novo máximo desde setembro de 2024.
A apenas um dia do final do mês de setembro, já é possível fazer uma aproximação daquela que poderá ser a média deste mês das Euribor, que são taxas que são apuradas pelo mercado (os juros que os bancos cobram para emprestar dinheiro uns aos outros) mas que tendem a seguir aquilo que são as decisões do BCE sobre a taxa de juro de referência.
Essa média servirá para calcular as atualizações dos créditos que tenham em setembro a sua revisão periódica (revisão que pode acontecer de três em três, seis em seis ou 12 em 12 meses, conforme a taxa de cada família).
Com os dados até 29 de setembro, esta terça-feira, num caso típico de um financiamento em que reste pagar 150 mil euros, com prazo a 30 anos e um spread de 1%, é possível antecipar que as prestações vão subir, independentemente do prazo da Euribor. Ainda assim, Nuno Rico, economista da DECO Proteste, calcula que aqueles que têm Euribor a 12 meses vão sentir mais o impacto das subidas, caso vejam o seu crédito revisto em outubro.
- Média Euribor três meses de 2,636% (valor ainda não definitivo) – Prestação: 685,01 euros (mais 24,85 euros que na anterior revisão de julho de 2026)
- Média Euribor seis meses de 2,914% (valor ainda não definitivo) – Prestação: 708,71 euros (mais 49,46 euros que na anterior revisão de abril de 2026)
- Média Euribor 12 meses de 3,243% (valor ainda não definitivo) – Prestação: 737,30 euros (mais 90,89 euros que na anterior revisão de outubro de 2025)
Estes valores das médias da Euribor não são, ainda, definitivos, porque ainda é necessário apurar a evolução no dia 30, quarta-feira, só aí será possível calcular com todo o rigor a média mensal dos indexantes. A média mensal da Euribor a 12 meses, que ainda não é possível calcular com toda a exatidão, deverá, ainda assim, atingir o valor mais elevado dos últimos dois anos.
Uma parte das famílias com crédito à habitação está protegida destes movimentos porque é cada vez mais comum, em Portugal, a utilização de taxas fixas ou mistas (que começam por ter taxa fixa mas depois passam a variável). Porém, uma grande parte dos clientes que, nos últimos anos, compraram casa com taxa mista optou por períodos iniciais de taxa fixa de poucos anos – como apenas dois ou três – o que significa que já se poderá ter iniciado o período de taxa variável ou, então, isso pode estar prestes a acontecer.
No reverso da moeda, a subida da Euribor está a tornar mais atrativa a aplicação de poupanças em certificados de aforro (CA). A taxa base deste instrumento já atingiu o teto máximo de 2,5%, o que significa que esse é o valor que se aplicará às novas subscrições que forem feitas em outubro, tal como aconteceu em setembro, e para as revisões de taxas que venham a ocorrer neste mês.